مسدود شدن حساب بانکی تراکنش ارزی مکرر؛ چطور از آن جلوگیری کنیم؟

مسدود شدن حساب بانکی تراکنش ارزی مکرر؛ چطور از آن جلوگیری کنیم؟

مسدود شدن حساب بانکی تراکنش ارزی معمولاً به‌خاطر «تعداد» تراکنش‌ها اتفاق نمی‌افتد. دلیل اصلی این است که الگوی گردش حساب با پروفایل مالی صاحب حساب نمی‌خواند، منشأ پول روشن نیست، یا طرف مقابل در فهرست حساب‌های مشکوک قرار دارد. برای همین، راه پیشگیری هم «کم‌کردن تعداد معامله» نیست؛ شفاف‌کردن هدف، استفاده فقط از حساب خودتان، داشتن مدرک برای هر معامله و انتخاب طرف مقابل یا بستر قابل‌اعتماد است.

پاسخ کوتاه در ۵ جمله
  1. عدد جادویی عمومی برای «تعداد مجاز تراکنش ارزی در ماه» وجود ندارد؛ آنچه مهم است هماهنگی گردش حساب با شغل، درآمد و هدف شماست.
  2. فقط با حساب بانکی خودتان معامله کنید؛ هرگز حساب‌تان را به دیگری قرض ندهید و به حساب شخص ثالث واریز نکنید.
  3. برای هر معامله مدرک نگه دارید: رسید ریالی، رسید ارزی، گفتگو، نرخ توافق‌شده و تاریخ.
  4. از معامله با افراد ناشناس در گروه‌های تلگرام و فیس‌بوک پرهیز کنید و بستری با احراز هویت و امانت‌گذاری انتخاب کنید.
  5. اگر بانک یا مرجع نظارتی توضیح خواست، سریع، شفاف و مستند جواب بدهید.

بانک‌ها دقیقاً به چه چیزی حساس‌اند؟

بانک‌ها و نهادهای نظارتی برای هر حساب یک «پروفایل مالی» در ذهن دارند: شغل، سطح درآمد، سابقه تراکنش و وضعیت مالیاتی. وقتی گردش واقعی حساب از این پروفایل فاصله بگیرد، سیستم پایش آن را بررسی می‌کند. بر اساس اظهارات مدیر اداره مبارزه با پولشویی بانک مرکزی در خرداد ۱۴۰۱ که در رسانه‌ها بازتاب یافت، اشخاص مکلف باید حساب‌ها را به‌طور مستمر پایش کنند و تعامل مالی را متناسب با سطح فعالیت مشتری بسنجند. در همان دوره گزارش‌هایی درباره سقف‌های متفاوت برای گروه‌های شغلی منتشر شد، اما بانک مرکزی بعدها مسدودسازی خودکار حساب‌های دارای تراکنش بالای ۵۰۰ میلیون تومان را تکذیب کرد.

نکته مهم‌تر، نگاه نهادهای نظارتی به بازار ارز است. سخنگوی بانک مرکزی در گفتگو با ایسنا اعلام کرد حساب صدها فرد مظنون به پولشویی و اخلال در بازار ارز، که روی‌هم بیش از ۶۰۰۰ حساب داشتند، بر اساس ماده ۴۲ قانون بانک مرکزی مسدود شده است. مدیر روابط‌عمومی بانک مرکزی هم پیش‌تر توضیح داد حساب‌هایی که با دستور قضایی مسدود شده‌اند، مربوط به افرادی است که به‌صورت غیرقانونی در معاملات فردایی ارز و طلا فعال بوده‌اند. پیام این اظهارات روشن است: هدف اصلی، فعالیت غیرمجاز و تراکنش‌های بدون توضیح است، نه هر انتقال ارزی ساده‌ای.

«تراکنش ارزی مکرر» با «تراکنش مشکوک» چه فرقی دارد؟

ده معامله در ماه با هدف مشخص، مثلاً کمک‌خرج خانواده یا شهریه، برای سیستم پایش پیام متفاوتی نسبت به ده واریز بی‌ربط از ده فرد ناشناس دارد. جدول زیر تفاوت الگوهای رایج را نشان می‌دهد.

موضوع الگوی قابل‌توضیح (ریسک کمتر) الگوی هشداردهنده (ریسک بیشتر)
هدف معامله شهریه، هزینه خانواده، دریافت دستمزد پروژه؛ قابل‌اثبات خرید و فروش مکرر برای سود نوسان، بدون هیچ توضیح
حساب مورد استفاده حساب شخصی خودتان حساب دوست، فامیل یا فرد ناشناس
طرف مقابل احراز هویت‌شده، با سابقه و رسید آیدی تلگرام یا شماره ناشناس
ساختار واریزها یک یا چند واریز مشخص، متناسب با نیاز واقعی ده‌ها واریز خرد از افراد مختلف در مدت کوتاه
تناسب با پروفایل با درآمد و شغل اعلام‌شده هماهنگ چند برابر درآمد شناخته‌شده
مستندات رسید، قرارداد یا گفتگوی قابل‌ارائه هیچ مدرکی در دست نیست

چرا حساب‌ها در تبادل ارز مسدود می‌شوند؟ دلایل رایج

بانک‌ها معمولاً دلیل دقیق را به صاحب حساب نمی‌گویند و همین ابهام، مشکل را دردسرساز می‌کند. اما از تجربه کاربران و گزارش‌های منتشرشده، چند الگوی تکرارشونده دیده می‌شود:

  • واریز به حساب‌های مشکوک: در پویشی که در تیر ۱۴۰۱ توسط هزاران نفر امضا شد، شاکیان نوشتند پس از واریز به حساب افرادی (برای اتاق‌های معاملاتی ارز و طلا، کانال‌های سیگنال یا تبدیل پول به تتر) حسابشان مسدود شده و پیامک بانک به «مشارکت در معاملات غیرمجاز ارزی» اشاره می‌کرد. یعنی خود شما حتی بدون نیت خلاف، اگر طرف مقابل در پرونده‌ای باشد، درگیر می‌شوید.
  • گردش بالا و بی‌توضیح: حساب شخصی کارمند یا دانشجو که ناگهان گردش چندبرابری پیدا می‌کند.
  • واریزکنندگان متعدد و ناشناس: حسابی که از ده‌ها نفر مختلف وجه می‌گیرد و فوراً منتقل می‌کند، شبیه حساب واسطه دیده می‌شود.
  • قرض‌دادن حساب: استفاده دیگران از حساب شما برای معامله، حتی یک‌بار، خطرناک‌ترین رفتار است.
  • ناهماهنگی مالیاتی: وقتی تراکنش‌های بانکی در سامانه‌های مالیاتی بدون توضیح می‌ماند، بررسی‌های جداگانه‌ای شروع می‌شود.
  • توضیح غلط یا گمراه‌کننده در شرح واریز: نوشتن شرح نامرتبط با هدف واقعی، خودش پرچم قرمز است.
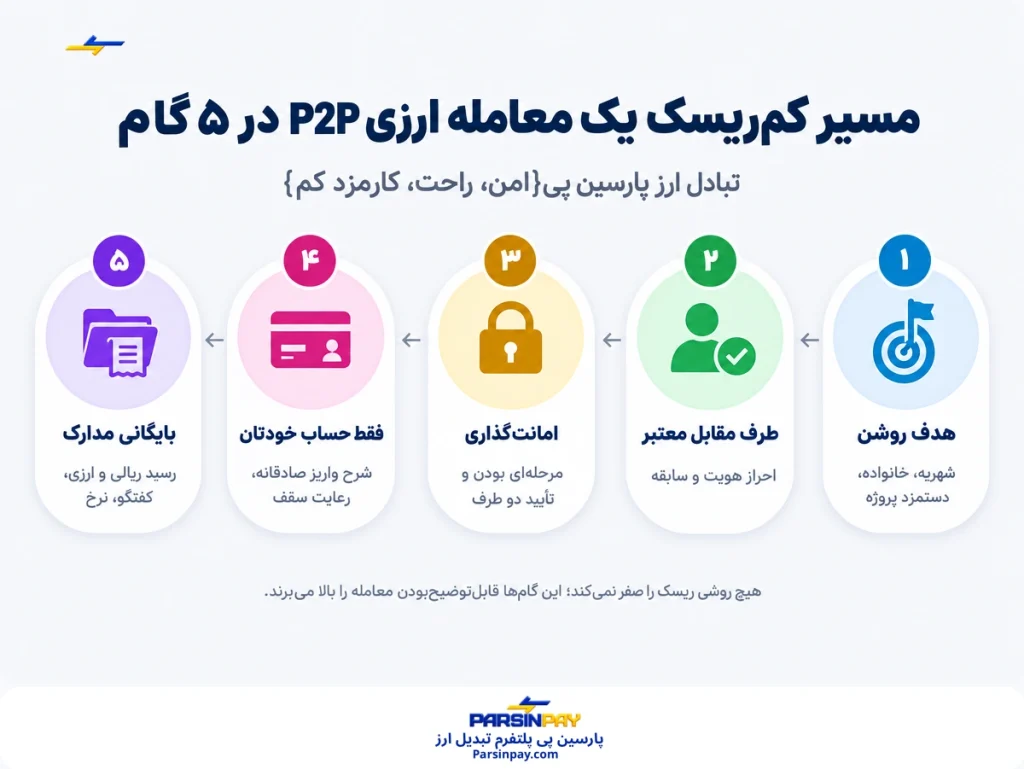
مسیر کم‌ریسک یک معامله ارزی P2P در ۵ گام - مسدود شدن حساب بانکی تراکنش ارزی

راهنمای عملی: ۸ کار برای جلوگیری از مسدود شدن حساب بانکی در تراکنش‌های ارزی مکرر

این بخش همان چیزی است که اغلب مقالات درباره‌اش فقط یک جمله می‌نویسند: «بانک‌ها به تراکنش ارزی مکرر حساس‌اند». در ادامه، رفتارهای مشخص را می‌بینید.

۱. هدف معامله را روشن و قابل‌اثبات نگه دارید

اگر ارز را برای شهریه، هزینه خانواده، یا نقد کردن دستمزد پروژه می‌فروشید یا می‌خرید، پیش از معامله بنویسید هدف چیست و چه مدرکی آن را اثبات می‌کند: فاکتور شهریه، قرارداد پروژه، رسید حواله. این کار در لحظه‌ای که بانک یا مرجع نظارتی سؤال کند، تفاوت بین «توضیح در پنج دقیقه» و «ماه‌ها انتظار» است.

بیشتر بخوانید: نقد کردن درآمد فریلنسری از آپورک، فایور و فریلنسر به حساب ایرانی

۲. فقط از حساب خودتان استفاده کنید

حساب دوست، همسر یا آشنا برای «راحتی کار» پرریسک‌ترین میان‌بر است. اگر طرف مقابل به حساب شما واریز کند و سپس مشخص شود وجه از مسیری مشکوک آمده، حسابی که در معرض بررسی است حساب شماست. همین‌طور، هیچ‌وقت حسابتان را برای واریز و برداشت به دیگران ندهید.

۳. حجم تراکنش را با پروفایل مالی‌تان هماهنگ کنید

اگر درآمد ریالی‌تان ماهانه ثابت و متوسط است، گردش ناگهانی چند برابری باید توضیح مستند داشته باشد. اگر درآمد ارزی دارید، قرارداد، فاکتور و رسید دریافت را نگه دارید. برای شاغلان و فعالان اقتصادی، رسیدگی به تراکنش‌های بانکی از طریق سامانه رستا در درگاه ملی سازمان امور مالیاتی (my.tax.gov.ir) به‌صورت الکترونیکی انجام می‌شود؛ پاسخ‌دادن به‌موقع در آنجا، از شکل‌گیری پرونده‌های بعدی جلوگیری می‌کند.

۴. تراکنش را برای دورزدن سقف‌ها خرد نکنید

یکی از رایج‌ترین اشتباهات این است که برای رسیدن به سقف بانک، یک مبلغ را به ده واریز کوچک از چند کارت یا چند نفر تقسیم می‌کنند. این رفتار برای سیستم‌های پایش دقیقاً شبیه تلاش برای پنهان‌کردن الگوست. سقف‌های بانکی را رعایت کنید و اگر مبلغ بزرگ‌تر است، آن را در یک معامله مستند و قابل‌توضیح انجام دهید، نه در ده معامله بی‌ربط.

۵. شرح واریز را صادقانه و ساده بنویسید

شرح نامرتبط یا گمراه‌کننده، مثلاً «هدیه» برای معامله‌ای که هدیه نیست، در بازبینی‌های بعدی علیه شما استفاده می‌شود. توضیح کوتاه، واقعی و یکسان بنویسید و با مدارکتان بخواند.

۶. طرف مقابل و بستر معامله را با دقت انتخاب کنید

معامله با آیدی ناشناس در گروه تلگرام یا فیس‌بوک، هم ریسک کلاهبرداری دارد و هم ریسک درگیر‌شدن در پرونده‌ای که شما بخشی از آن نیستید. بستری که احراز هویت می‌گیرد، معامله را مرحله‌به‌مرحله پیش می‌برد و وجه ریالی را به‌صورت امانی نگه می‌دارد، از این دو خطر کم می‌کند. برای شناخت الگوهای کلاهبرداری، راهنمای کلاهبرداری تبادل ارز آنلاین در تلگرام و فیس‌بوک را بخوانید.

۷. برای هر معامله یک پوشه مدرک بسازید

این بخش وقتی ارزش خودش را نشان می‌دهد که حسابتان مسدود شود. برای هر معامله این موارد را نگه دارید:

  • اسکرین‌شات توافق نرخ و مبلغ با طرف مقابل
  • رسید واریز ریالی و رسید انتقال ارزی (با تاریخ و ساعت)
  • هویت و مشخصات طرف مقابل در حد اطلاعات پلتفرم
  • سند مرتبط با هدف: فاکتور شهریه، قرارداد پروژه، یا نامه دانشگاه
  • یک جدول ساده با ستون تاریخ، مبلغ ارزی، نرخ، معادل ریالی و هدف

۸. پیامک‌ها و وضعیت حساب را زود بررسی کنید

مسدودی معمولاً با پیامک یا محدودیت برداشت شروع می‌شود. اگر پیامی از بانک یا سامانه‌ای مثل eers.ir دریافت کردید، همان روز پیگیری کنید. تأخیر در پاسخ، خودش دوره بررسی را طولانی می‌کند.

روش‌های تبادل ارز از نظر ریسک مسدودی؛ مقایسه کلی

هیچ روشی ریسک را کاملاً صفر نمی‌کند و وضعیت قانونی هر روش باید جداگانه بررسی شود. اما از نظر قابل‌ردیابی بودن و قابل‌توضیح بودن معامله، تفاوت‌های روشنی وجود دارد.

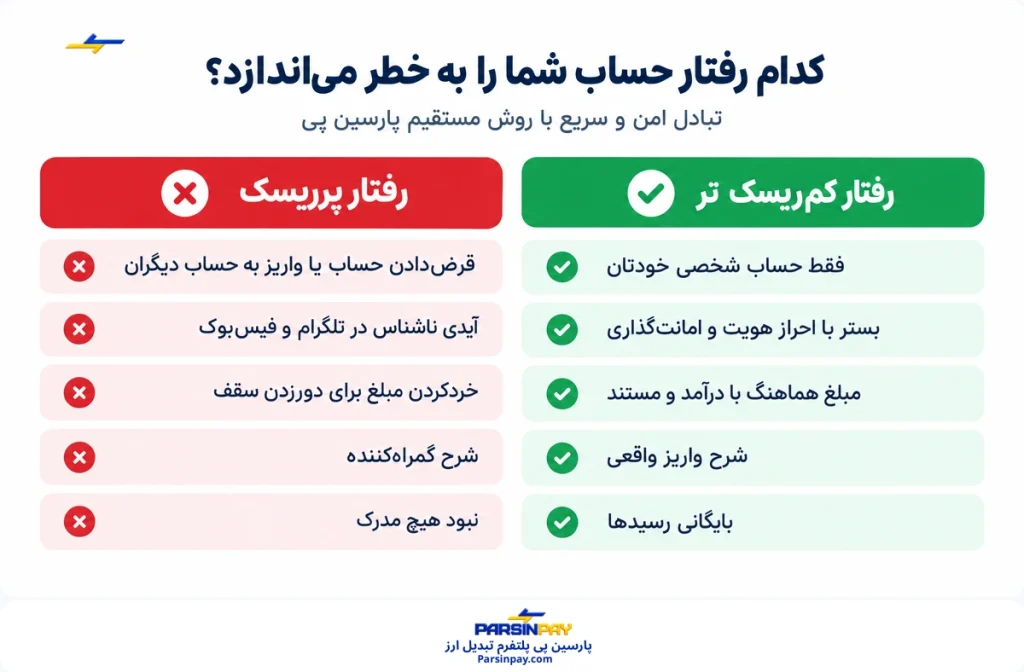
مقایسه رفتار کم‌ریسک و پرریسک در تراکنش ارزی و مسدود شدن حساب بانکی تراکنش ارزی
روش قابل‌ردیابی بودن ریسک اصلی
صرافی دارای مجوز بالا؛ رسید رسمی محدودیت سقف، نرخ و ظرفیت
پلتفرم P2P با احراز هویت و امانت‌گذاری نسبتاً بالا؛ مراحل ثبت‌شده هماهنگی زمان، رعایت قوانین پلتفرم
معامله با آشنا یا فامیل متوسط؛ وابسته به شما اختلاف، نبود مدرک رسمی
گروه‌های تلگرام و فیس‌بوک پایین کلاهبرداری و درگیر‌شدن در پرونده دیگران

اگر حساب بانکی مسدود شد، چه کنیم؟

اولین کار، شناخت مرجع مسدودکننده است؛ چون مسیر رفع مسدودی کاملاً به آن بستگی دارد:

  • پیامک و مراجعه به بانک: متن پیامک را ذخیره کنید و از شعبه بخواهید نوع و مرجع مسدودی را کتبی اعلام کند.
  • دستور مراجع قضایی: رفع مسدودی معمولاً با نامه همان مرجع به بانک انجام می‌شود.
  • مسدودی‌های مرتبط با معاونت فضای مجازی دادستانی: طبق راهنماهای منتشرشده، درخواست از طریق سامانه هوشمند تحقیقات الکترونیک (eers.ir) و با بارگذاری مدارک اثبات‌کننده سلامت منشأ تراکنش‌ها ثبت می‌شود.
  • درگاه بانک مرکزی: بانک مرکزی برای حساب‌های مظنون به پولشویی که از ۲۱ بهمن ۱۴۰۳ مسدود شده‌اند، مسیر ثبت شکایت در درگاه خود را اعلام کرده است. موضوع اصلی «عملیات بانکی» و موضوع فرعی «انسداد و رفع انسداد حساب» است و مدارک شامل هویت، پروانه کسب یا اساسنامه، اطلاعات سامانه مودیان و مستندات تراکنش‌های بالای ۱۰ میلیارد ریال می‌شود.

در عمل، مدارک پوشه‌ای که در گام ۷ ساختید همین‌جا کار می‌کنند. بسیاری از کاربران گزارش کرده‌اند رفع مسدودی ماه‌ها طول کشیده است، پس سرعت در جمع‌کردن مدرک اهمیت دارد. مهم‌تر از همه: در دوره مسدودی، برای «دورزدن» محدودیت از حساب دیگران استفاده نکنید؛ این کار وضعیت را بدتر می‌کند. اگر پرونده پیچیده است، مشورت با وکیل بانکی یا کیفری را جدی بگیرید.

اشتباهات رایج کاربران فعال P2P

  • فکر‌کردن به اینکه «اگر مبلغ کم باشد، حساسیتی ایجاد نمی‌شود»؛ در حالی که تعداد زیاد واریز کم هم الگو می‌سازد.
  • نگه‌نداشتن رسید تا زمانی که مشکل پیش بیاید.
  • دادن شماره کارت یا حساب شخصی به افراد ناشناس خارج از بستر امن.
  • استفاده از یک حساب برای حقوق، هزینه روزمره و معامله ارزی هم‌زمان، بدون ثبت و توضیح.
  • بی‌توجهی به پیامک‌های بانک و سامانه‌های مالیاتی.
  • باور به وعده‌های «ضمانت صددرصدی»؛ هیچ پلتفرمی نمی‌تواند تصمیم نهاد نظارتی را تضمین کند.

بیشتر بخوانید: بهترین روش انتقال پول به ایران ۲۰۲۶: مقایسه صرافی سنتی و پلتفرم‌های P2P

تبادل ارز سریع و امن با پارسین‌ پی

پارسین‌پی یک پلتفرم تبادل مستقیم ارز میان ایرانیان داخل و خارج از کشور است که برای نیازهای غیرتجاری مانند هزینه تحصیل، دریافت دستمزد پروژه، خرید کالا و پرداخت‌های بین‌المللی طراحی شده است. مدل کار آن با چند اصل همسو است که در این مقاله گفتیم: نرخ با توافق دو طرف تعیین می‌شود، کاربران احراز هویت می‌شوند، مبلغ ریالی به‌صورت امانی نگه داشته می‌شود و هر مرحله از معامله (ثبت آگهی، تأیید پیشنهاد، امانت‌گذاری، انتقال ارز، تأیید دریافت، تکمیل) به کاربران اطلاع داده می‌شود. این یعنی برای هر معامله، سابقه‌ای مرحله‌به‌مرحله دارید.

اگر می‌خواهید معامله ارزی را بدون گروه‌های ناشناس و با رسید و مرحله مشخص انجام دهید، با پارسین‌پی می‌توانید تبادل ارز سریع و امن انجام دهید. پارسین‌پی یک پلتفرم تبادل مستقیم ارز میان ایرانیان داخل و خارج از کشور است و برای نیازهای غیرتجاری مثل هزینه تحصیل، دریافت دستمزد پروژه، خرید کالا و پرداخت‌های بین‌المللی طراحی شده است. ارزهای یورو، پوند، دلار استرالیا، دلار کانادا، لیر ترکیه، درهم امارات و کرون سوئد پشتیبانی می‌شوند.

جلوگیری از مسدود شدن حساب بانکی تراکنش ارزی با پارسین پی

چرا پارسین‌ پی قابل‌ اعتماد است؟

  • نماد اعتماد الکترونیکی: پارسین‌پی شرکتی ثبت‌شده در سامانه ای‌نماد است و نماد آن در سایت قابل مشاهده است.
  • احراز هویت کاربران: مدارک شناسایی برای جلوگیری از حساب‌های جعلی دریافت می‌شود و فقط برای همین هدف استفاده می‌شود. نتیجه این است که با افراد ناشناس و بی‌هویت سروکار ندارید.
  • امانت‌گذاری مبلغ ریالی: خریدار مبلغ را امانت می‌گذارد و پس از تأیید دریافت ارز و کنترل نهایی، مبلغ آزاد می‌شود. پیش از اینکه ارز به دستتان برسد، پولتان دست طرف مقابل نمی‌رود.
  • فرایند ۶ مرحله‌ای و قابل‌پیگیری: ثبت آگهی، تأیید پیشنهاد، امانت‌گذاری، انتقال ارز، تأیید دریافت و تکمیل معامله؛ وضعیت هر مرحله از طریق پلتفرم اطلاع‌رسانی می‌شود. همین سابقه مرحله‌به‌مرحله برای بایگانی مدارک شما مفید است.
  • نرخ توافقی و کمیسیون شفاف: نرخ با توافق خریدار و فروشنده تعیین می‌شود. کمیسیون سایت برای ۱۰ تا ۹۹ واحد ارزی، ۲ واحد ارزی؛ برای ۱۰۰ تا ۹۹۹ واحد، ۲٪؛ و از ۱۰۰۰ واحد به بالا، ۱٪ است.
  • پشتیبانی و بازخورد کاربران: پشتیبانی از طریق تیکت، واتس‌اپ و تلگرام در دسترس است و کاربران نظرات خود را در سایت ثبت می‌کنند.
  • سرعت: اگر نرخ پیشنهادی با بازار هماهنگ باشد و حساب‌های دو طرف امکان واریز سریع داشته باشند، یک حواله می‌تواند کمتر از دو ساعت تکمیل شود.

چطور شروع کنیم؟

  1. در پنل پارسین‌پی ثبت‌نام کنید و احراز هویت را کامل کنید.
  2. درخواست فروش یا خرید ارز را با مبلغ و نرخ دلخواه ثبت کنید، یا روی آگهی‌های فعال پیشنهاد بدهید.
  3. مراحل معامله را با تأیید دو طرف جلو ببرید و رسیدها را در پوشه خودتان بایگانی کنید.

یک نکته صادقانه: هیچ پلتفرمی، از جمله پارسین‌پی، نمی‌تواند تصمیم بانک یا نهادهای نظارتی را تضمین کند. آنچه پارسین‌پی فراهم می‌کند، معامله‌ای احراز هویت‌شده، مرحله‌ای و مستند است که قابل‌توضیح‌بودن آن را بالا می‌برد. برای جزئیات بیشتر، آموزش استفاده از سایت و قوانین و کمیسیون را بخوانید.

جمع‌بندی

برای جلوگیری از مسدود شدن حساب بانکی تراکنش ارزی مکرر، به‌جای فکر‌کردن به «تعداد مجاز»، روی سه چیز تمرکز کنید: هدف روشن، حساب و طرف مقابل معتبر، و مدرک برای همه چیز. خرد‌نکردن مبالغ برای دورزدن سقف، صداقت در شرح واریز و پاسخ سریع به پیامک‌ها هم حساب شما را در برابر بررسی‌ها قابل‌دفاع‌تر می‌کند. اگر با وجود همه این‌ها حساب مسدود شد، مرجع مسدودکننده را مشخص کنید و با پوشه مدارک آماده، از مسیر رسمی همان مرجع پیگیری کنید.

سوالات متداول درباره مسدود شدن حساب بانکی تراکنش ارزی

چند تراکنش ارزی در ماه باعث مسدود شدن حساب می‌شود؟
عدد رسمی و عمومی برای این موضوع منتشر نشده است. بانک مرکزی حتی وجود قاعده خودکار مسدودی بالای ۵۰۰ میلیون تومان را پیش‌تر تکذیب کرد. آنچه مهم است، تناسب گردش حساب با شغل و درآمد، و قابل‌توضیح بودن منشأ و هدف هر تراکنش است.
آیا تبادل ارز P2P به‌خودی‌خود باعث مسدودی می‌شود؟
خیر، معمولاً الگوی تراکنش‌ها و طرف مقابل تعیین‌کننده است، نه صرف نام «P2P». اما معاملات بدون مدرک، با افراد ناشناس یا از حساب شخص ثالث ریسک را بالا می‌برند. پیش از هر اقدام، قوانین جاری را بررسی کنید.
آیا می‌توانم برای معامله ارزی از حساب دوستم استفاده کنم؟
توصیه نمی‌شود. اگر وجه از مسیر مشکوکی آمده باشد، حسابی که در معرض بررسی قرار می‌گیرد حساب شماست و در عین حال حساب دوستتان هم درگیر می‌شود. فقط از حساب خودتان استفاده کنید.
مدارک لازم برای اثبات سلامت تراکنش‌ها چیست؟
رسید ریالی و ارزی، گفتگو و توافق نرخ، مشخصات طرف مقابل، و سندی که هدف را نشان می‌دهد (فاکتور شهریه، قرارداد پروژه، نامه دانشگاه). برای اشخاص دارای فعالیت اقتصادی، مستندات سامانه مودیان و قراردادهای تجاری هم مهم است.
بعد از مسدودی چه مدت طول می‌کشد تا حساب آزاد شود؟
زمان ثابتی وجود ندارد و به مرجع مسدودکننده و کامل بودن مدارک بستگی دارد. در گزارش‌های منتشرشده، برخی کاربران از مدت‌هایی در حد چند ماه گفته‌اند. هرچه مدارک را زودتر و کامل‌تر ارائه کنید، احتمال تسریع بیشتر است.
آیا کار با پلتفرم واسط تضمین می‌کند حسابم مسدود نشود؟
خیر. هیچ پلتفرمی چنین تضمینی نمی‌دهد. بستر شفاف فقط کمک می‌کند معامله احراز هویت‌شده، مرحله‌ای و مستند باشد؛ تصمیم نهایی با بانک و نهادهای نظارتی است.

آخرین آگهی های ثبت شده کاربران

نوع تراکنش مقدار واحد پول نوع انتقال اعتبار کشور توضیحات تاریخ ثبت عملیات

مطالب اخیر

1 2 3 … 11
در حال بارگذاری...