گرفتن ویزا کارت برای ایرانیان در ۲۰۲۶ (۱۴۰۵)؛ راهنمای کامل ویزا و مسترکارت بین‌المللی

گرفتن ویزا کارت برای ایرانیان در ۲۰۲۶ (۱۴۰۵)؛ راهنمای کامل ویزا و مسترکارت بین‌المللی

گرفتن ویزا کارت برای ایرانیان هنوز شدنی است، اما نه به‌صورت مستقیم و نه بدون ریسک. کسی که در ایران زندگی می‌کند معمولاً از سه مسیر به کارت بین‌المللی می‌رسد: کارت مجازی یا فیزیکی پیش‌پرداخت از طریق شرکت‌های واسطه، حساب بانکی در کشور ثالث مثل ترکیه، یا کارتی که در کشور محل اقامت صادر می‌شود (مخصوص دانشجویان و مهاجران). در این راهنمای پارسین پی، هر مسیر را با مدارک، هزینه، مزیت و خطرش مقایسه می‌کنیم. 

چون در شهریور ۱۴۰۵ آمریکا فشار تحریمی تازه‌ای وارد کرده، تغییرات اخیر را هم توضیح می‌دهیم تا قبل از پرداخت هزینه، تصمیم آگاهانه‌ای بگیرید.

آخرین به‌روزرسانی: مهر ۱۴۰۵ (سپتامبر ۲۰۲۶). قوانین تحریمی و سیاست‌های ارائه‌دهندگان به‌سرعت تغییر می‌کند؛ پیش از هر اقدام، وضعیت روز را دوباره بررسی کنید.

پاسخ کوتاه:
  • بانک‌های آمریکایی و اروپایی به ایرانیانِ مقیم ایران کارت مستقیم نمی‌دهند.
  • رایج‌ترین راه، کارت پیش‌پرداخت مجازی یا فیزیکی از یک ارائه‌دهنده واسطه است؛ ولی هر لحظه ممکن است مسدود شود.
  • افتتاح حساب در ترکیه ممکن است، اما احراز هویت و بررسی منبع پول سخت‌گیرانه‌تر شده است.
  • کارت ویزا یا مسترکارت خارجی داخل ایران کار نمی‌کند؛ برای خرید داخلی همچنان به کارت شتابی نیاز دارید.
انواع کارت بین‌المللی: اعتباری، نقدی و پیش‌پرداخت

ویزا کارت و مسترکارت دقیقاً چیست؟

ویزا و مسترکارت «شبکه پرداخت» هستند، نه بانک. آن‌ها زیرساختی می‌سازند که فروشگاه، بانک و کارت‌خوان را به هم وصل می‌کند. خود کارت را یک بانک یا مؤسسه مالی صادر می‌کند که به آن «صادرکننده» (Issuer) می‌گوییم.

برای همین وقتی می‌پرسید «چطور ویزا کارت بگیرم؟»، سؤال اصلی این است: کدام صادرکننده حاضر است به من کارت بدهد و با چه شرایطی؟ نام ویزا یا مستر روی کارت، به‌تنهایی نه اعتبار صادرکننده را نشان می‌دهد و نه تضمین می‌کند که کارت در هر سایتی پذیرفته شود.

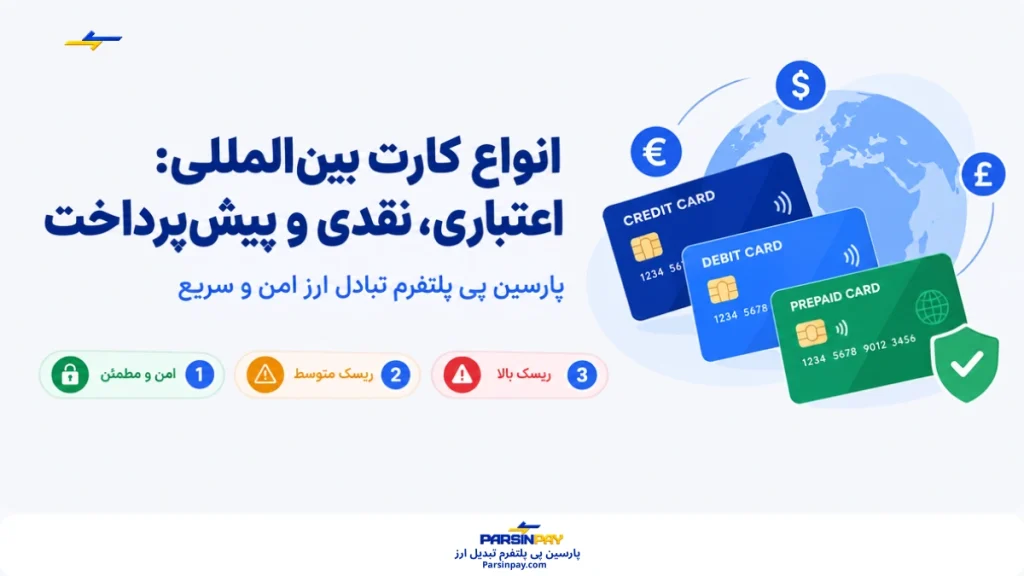
انواع کارت بین‌المللی: اعتباری، نقدی و پیش‌پرداخت

قبل از هر خرید باید بدانید دقیقاً چه چیزی می‌خرید. در بازار ایران به همه کارت‌های خارجی می‌گویند «کارت اعتباری»، در حالی که سه نوع کاملاً متفاوت وجود دارد:

نوع کارت پول از کجا تأمین می‌شود؟ وضعیت برای ایرانیان
اعتباری (Credit) اعتبار اعطاشده از طرف بانک؛ بدهی بعداً بازپرداخت می‌شود تقریباً فقط برای کسانی که در کشور صادرکننده اقامت و سابقه اعتباری دارند
نقدی (Debit) موجودی حساب بانکی متصل به کارت با داشتن حساب خارجی (مثلاً ترکیه) امکان‌پذیر است
پیش‌پرداخت (Prepaid) مبلغی که از قبل روی کارت بارگذاری شده رایج‌ترین گزینه؛ داشتن آن به معنی داشتن حساب بانکی نیست

از نظر شکل هم کارت دو حالت دارد. کارت مجازی فقط شماره، تاریخ انقضا و CVV دارد و برای خرید اینترنتی است. کارت فیزیکی علاوه بر خرید آنلاین، برای پرداخت حضوری و برداشت از خودپرداز هم به کار می‌رود. این دو دسته‌بندی را با «اعتباری یا پیش‌پرداخت» قاطی نکنید؛ یکی شکل کارت است و دیگری نحوه تأمین پول.

چرا گرفتن ویزا کارت برای ایرانیان پیچیده است؟

ویزا و مسترکارت هر دو شرکت آمریکایی‌اند و تراکنش‌های بین‌المللی‌شان از زیرساخت‌هایی عبور می‌کند که تحت قوانین تحریمی آمریکا قرار دارد. بر اساس مقررات تحریمی ایران (ITSR)، مؤسسات آمریکایی اجازه ندارند بدون مجوز با اشخاص و بانک‌های مقیم ایران معامله مالی کنند. نتیجه در عمل دو چیز است:

  • کارت‌های شتاب و بانک‌های ایرانی به شبکه ویزا و مستر وصل نیستند؛ پس با آن‌ها نمی‌توانید از سایت خارجی خرید کنید.
  • بیشتر بانک‌ها و بانک‌های دیجیتال خارجی، متقاضی با آدرس یا اقامت ایران را در مرحله احراز هویت رد می‌کنند.

عکسِ این ماجرا هم درست است: کارت ویزا یا مسترکارت خارجی، حتی اگر مال یک گردشگر باشد، داخل ایران روی کارت‌خوان و خودپرداز کار نمی‌کند. این موضوع در راهنماهای سفر به ایران هم مکرر تأکید شده است. اگر قصد سفر دارید، برای هزینه‌های داخل ایران باید سراغ روش‌های محلی بروید.

بیشتر بخوانید: راهنمای انتقال پول از ترکیه به ایران از طریق بانک ملت

وضعیت ۲۰۲۶: چه چیزی تغییر کرده؟

از مرداد و شهریور ۱۴۰۵ ریسک پرداخت‌های بین‌المللی برای ایرانیان بالاتر رفته است. سه تغییر مهم را باید بدانید:

  • تعلیق مجوز عمومی حواله شخصی: بر اساس اطلاعیه وزارت خزانه‌داری آمریکا، از ۲ شهریور ۱۴۰۵ (۲۴ آگوست ۲۰۲۶) مجوز عمومی مربوط به حواله‌های غیرتجاری شخصی از و به ایران به‌طور نامحدود متوقف شد و مهلت جمع‌کردن تراکنش‌های قبلی تا ۱۷ شهریور (۸ سپتامبر) بود. یعنی اگر بستگانی در آمریکا دارید، ارسال پول از طرف آن‌ها برای شما حالا مجوز خاص می‌خواهد.
  • گسترش تحریم‌های ثانویه: در عملیاتی که خزانه‌داری آمریکا «Operation Economic Outcast» نامیده، بخش‌های تازه‌ای مثل دارایی دیجیتال، فناوری، طلا، هوانوردی و حمل‌ونقل دریایی هم در معرض تحریم ثانویه قرار گرفتند و حدود ۶۰ شخص و نهاد جدید تحریم شدند. بانک‌های خارجی حالا محتاط‌ترند.
  • فشار بر نهادهای مالی کشورهای ثالث: در ۱۳ شهریور ۱۴۰۵ (۴ سپتامبر ۲۰۲۶) یک بانک مستقر در ترکیه به نام Golden Global Bank و دو شرکت وابسته به آن در فهرست تحریم قرار گرفتند. سفیر آمریکا در ترکیه اعلام کرد این اقدام درباره یک نهاد مشخص است و سلامت کل نظام مالی ترکیه زیر سؤال نرفته؛ با این حال، بررسی‌های انطباقی بانک‌ها سخت‌تر شده است.

معنی عملی این تغییرات برای شما چیست؟ احتمال سؤال‌های بیشتر هنگام احراز هویت، طولانی‌تر شدن افتتاح حساب، و مسدود شدن ناگهانی کارت‌ها یا حساب‌های مرتبط با واسطه‌های پرریسک بالاتر رفته است. این اطلاعات کلی است و مشاوره حقوقی نیست.

بیشتر بخوانید: همه چیز درباره حساب بانکی بین المللی + نحوه افتتاح حساب

روش‌های دریافت ویزا کارت و مسترکارت برای ایرانیان

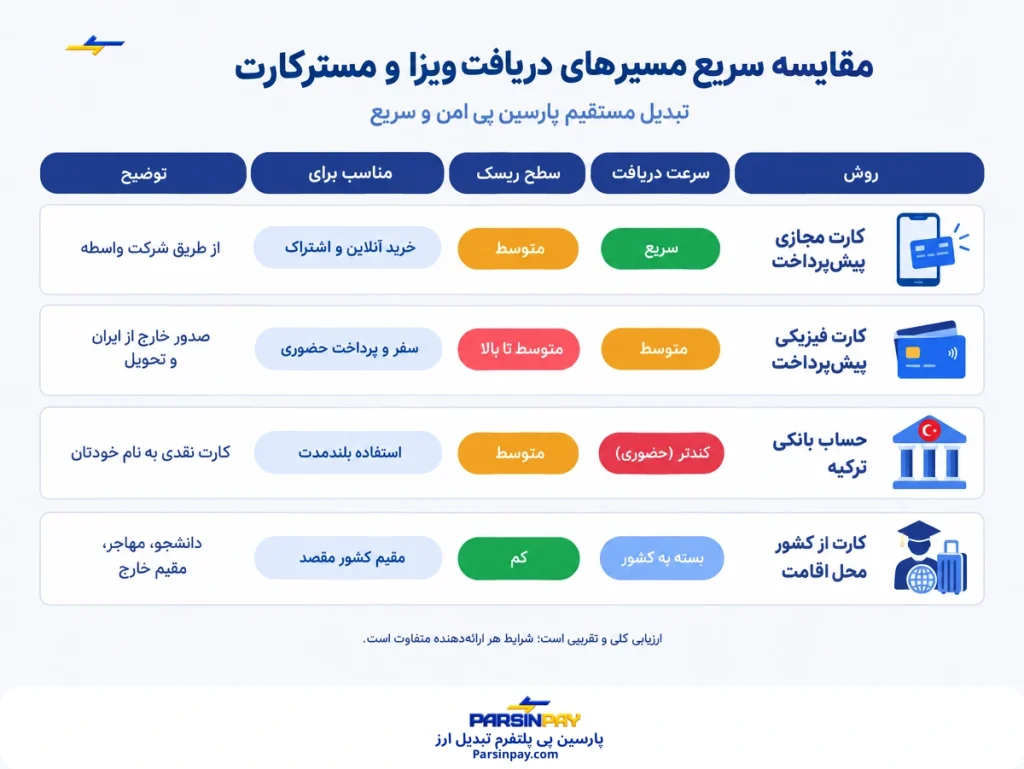
۱. کارت مجازی پیش‌پرداخت از طریق شرکت‌های واسطه

رایج‌ترین راه برای کسی که در ایران است، خرید کارت مجازی از یک سرویس پرداخت ارزی است. شما هزینه را به ریال پرداخت می‌کنید و ارائه‌دهنده، کارتی با موجودی مشخص در اختیارتان می‌گذارد. این مدل برای خرید اشتراک، هاست و دامنه، ثبت‌نام آزمون یا اپلیکیشن‌فی مناسب است.

نکات ضعف‌ش هم مشخص است: بیشتر این کارت‌ها قابل شارژ مجدد نیستند یا شرایط شارژشان محدود است، ممکن است با تغییر سیاست صادرکننده مسدود شوند، و مالکیت و پشتیبانی کارت دست واسطه است. پیش از خرید حتماً بپرسید کارت یک‌بار مصرف است یا قابل شارژ، و آیا با پرداخت‌های تمدیدی (اشتراک ماهانه) سازگار است.

۲. کارت فیزیکی پیش‌پرداخت

اگر برای سفر، پرداخت حضوری یا برداشت از خودپرداز کارت لازم دارید، مجازی کافی نیست. کارت فیزیکی معمولاً از خارج از ایران صادر و از طریق شرکت‌های واسطه یا مسافران تحویل داده می‌شود. زمان تحویل بیشتر است و هزینه‌های جانبی مثل صدور، ارسال و شارژ بالاتر می‌رود.

توجه کنید که بعضی هتل‌ها و شرکت‌های اجاره خودرو هنگام ورود، کارت فیزیکی به نام مهمان می‌خواهند. کارت مجازی یا کارتی بدون نام دارنده ممکن است این شرط را برآورده نکند.

۳. افتتاح حساب بانکی در ترکیه

ترکیه به‌خاطر نزدیکی جغرافیایی، محبوب‌ترین مقصد برای افتتاح حساب و دریافت کارت نقدی خارجی است. طبق راهنماهای حقوقی و بانکی منتشرشده در ۲۰۲۶، شهروندان ایرانی در بانک‌هایی مثل زراعت و وقف‌بانک می‌توانند بدون اجازه اقامت حساب باز کنند و در برخی بانک‌ها مثل ایش‌بانک معمولاً اقامت (ikamet) لازم است. شرایط هر شعبه ممکن است فرق کند.

مدارک معمول عبارت‌اند از پاسپورت معتبر، شماره مالیاتی ترکیه (رایگان و قابل دریافت از اداره مالیات)، مدرک محل سکونت، شماره تلفن ترکیه و اطلاعات منبع مالی. باید بدانید که انتقال SWIFT از بانک‌های ایرانی به ترکیه به‌دلیل تحریم‌ها بسته است و بانک‌ها هم درباره هدف حساب و منشأ پول سؤال می‌کنند. برخی شعب حداقل سپرده اولیه هم می‌خواهند.

بیشتر بخوانید: لیست جامع بانک‌های مهم کشورهای اروپایی برای ارسال پول بین‌المللی

۴. کارت از کشور محل اقامت (دانشجویان و مهاجران)

اگر مقیم کشوری هستید که بانک‌هایش به شما خدمات می‌دهند، امن‌ترین و شفاف‌ترین راه، گرفتن کارت از همان بانک است. معمولاً با حساب بانکی و کارت نقدی شروع می‌شود و بعد از شکل‌گیری سابقه اعتباری می‌توانید کارت اعتباری بگیرید. در این حالت ریسک مسدود شدن به‌خاطر واسطه وجود ندارد، ولی باید قوانین مالیاتی و ارزی کشور مقصد را رعایت کنید.

بیشتر بخوانید: انتقال پول به خارج از کشور از طریق بانک امکان پذیر است؟

۵. کارت‌های متصل به رمزارز

بعضی سرویس‌ها کارت ویزا یا مستر را با موجودی رمزارز شارژ می‌کنند. این مسیر به‌ظاهر ساده است، اما ریسک‌اش در ۲۰۲۶ بیشتر شده: طبق تحلیل چند دفتر حقوقی بین‌المللی، فعالیت‌های مرتبط با اکوسیستم دارایی دیجیتال ایران، از جمله پرداخت به صرافی‌های رمزارز ایرانی، حالا می‌تواند مبنای تحریم ثانویه باشد. پیش از استفاده، مطمئن شوید ارائه‌دهنده کارت، محل صدور و مسیر تبدیل را شفاف اعلام می‌کند.

مقایسه سریع مسیرهای دریافت ویزا و مسترکارت برای گرفتن ویزا کارت برای ایرانیان

مدارک و مراحل عمومی دریافت کارت

مدارک دقیق به صادرکننده بستگی دارد، اما روند کلی در بیشتر مسیرها این‌طور است:

  1. مشخص کردن نیاز: کارت برای چه پرداختی است؟ اشتراک، آزمون، سفر یا خرید کالا؟
  2. انتخاب نوع کارت: مجازی یا فیزیکی، قابل شارژ یا یک‌بار مصرف.
  3. احراز هویت (KYC): معمولاً اسکن پاسپورت یا کارت ملی، گاهی سلفی و مدرک آدرس.
  4. پرداخت هزینه و بارگذاری موجودی: با نرخ تبدیل و کارمزدی که پیش از پرداخت کتبی دریافت کرده‌اید.
  5. تحویل و فعال‌سازی: اطلاعات کارت یا کارت فیزیکی را دریافت و با یک تراکنش کم‌مبلغ آزمایش کنید.

هزینه گرفتن ویزا کارت برای ایرانیان چقدر است؟

عدد ثابتی نمی‌توان داد، چون قیمت‌ها به نرخ ارز، نوع کارت و ارائه‌دهنده وابسته است و مدام تغییر می‌کند. بازار ارز ایران هم در ۱۴۰۵ نوسان شدیدی داشته است. برای مقایسه درست، این اجزای هزینه را جداگانه بپرسید:

  • هزینه صدور یا فعال‌سازی کارت
  • موجودی اولیه قابل استفاده (نه فقط مبلغ پرداختی)
  • نرخ تبدیل ریال به ارز و کارمزد سرویس
  • هزینه شارژ مجدد یا نگهداری، اگر وجود دارد
  • کارمزد تراکنش خارجی یا تبدیل ارز روی خود کارت
  • هزینه ارسال، برای کارت فیزیکی

یک نکته مهم: ارزان بودن صدور به معنی ارزان بودن استفاده نیست. برای مقایسه منصفانه، از دو ارائه‌دهنده قیمت یک سناریوی یکسان بگیرید؛ مثلاً همان موجودی، همان مدت و همان تعداد شارژ. همچنین یادتان باشد بعضی سرویس‌ها هنگام خرید مبلغ کوچکی را موقتاً نگه می‌دارند، بنابراین اگر برای اشتراک ۲۰ دلاری دقیقاً ۲۰ دلار شارژ کنید، ممکن است پرداخت رد شود.

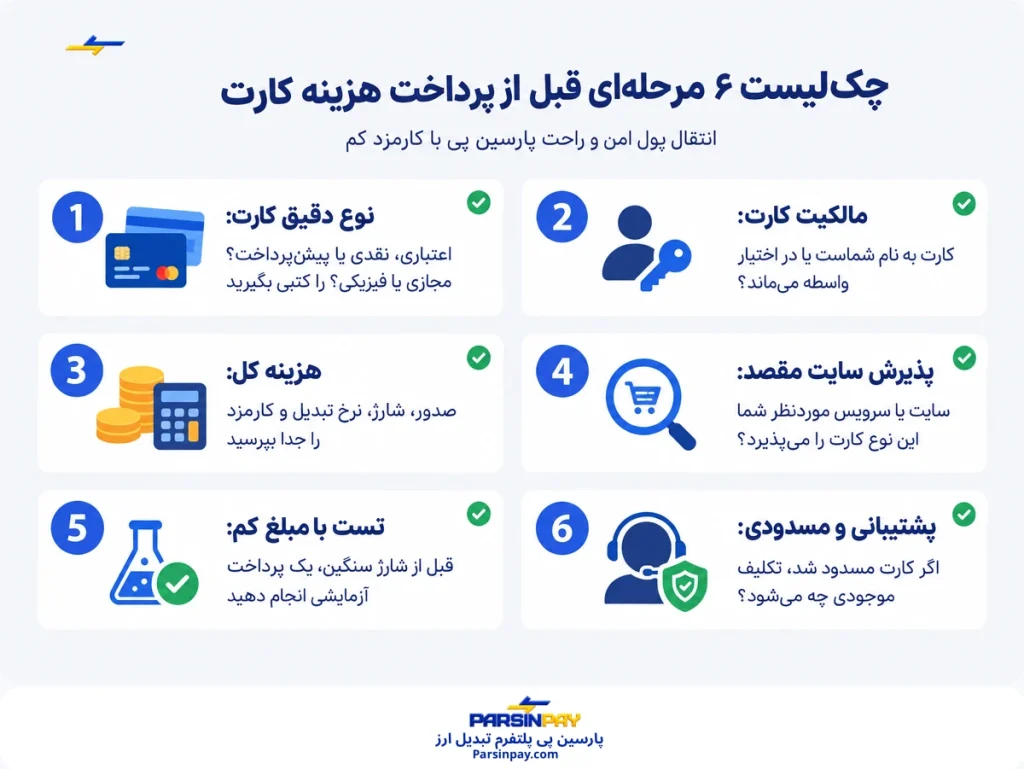
چک‌لیست ۶ مرحله‌ای قبل از پرداخت هزینه کارت

کدام کارت برای چه کاری مناسب است؟

نیاز شما گزینه معمولاً مناسب نکته کلیدی
خرید یک‌باره اشتراک یا نرم‌افزار کارت مجازی پیش‌پرداخت مبلغ نهایی را با مالیات و کارمزد حساب کنید
اشتراک ماهانه با تمدید خودکار کارت قابل شارژ یا حساب خارجی کارت یک‌بار مصرف در تمدید دوم رد می‌شود
هزینه آزمون، اپلیکیشن‌فی و وقت سفارت کارت مجازی یا پرداخت از طریق سرویس ارزی مشخصات کارت باید با نام و اطلاعات متقاضی سازگار باشد
سفر و پرداخت حضوری کارت فیزیکی یا کارت حساب خارجی شرایط ودیعه هتل و نام دارنده کارت را بررسی کنید
خرید کالا از فروشگاه‌های خارجی کارت مجازی یا فیزیکی قابل شارژ پرداخت موفق با ارسال به ایران یکی نیست؛ حمل را جداگانه بررسی کنید

نشانه‌های کلاهبرداری و اشتباهات رایج

بازار کارت بین‌المللی برای ایرانیان پر از وعده‌های جذاب است. این علائم را جدی بگیرید:

  • وعده کارت «رایگان» یا «بدون احراز هویت»: کارت رایگان معمولاً هزینه‌ی پنهان دارد، و صادرکننده معتبر بدون KYC کارت نمی‌دهد.
  • پرداخت کامل پیش از ارائه اطلاعات محصول: نام محصول، نوع کارت، هزینه‌ها و شرایط استفاده را قبل از پرداخت مکتوب بگیرید.
  • قیمت‌های بسیار پایین‌تر از بازار: اگر پیشنهادی غیرعادی ارزان است، دلیلش را بپرسید.
  • پشتیبانی فقط از طریق یک شماره تلفن یا پیام‌رسان: ارائه‌دهنده معتبر دفتر، سابقه و روش رسیدگی به شکایت دارد.
  • خرید بر اساس ارزان‌ترین صدور: کارتی که برای نیاز شما مناسب نیست، هر قیمتی داشته باشد گران تمام می‌شود.
  • نادیده گرفتن ریسک تحریمی ارائه‌دهنده: اگر واسطه به نهادی تحریم‌شده وصل باشد، حساب و موجودی شما هم می‌تواند بلوکه شود.

نکات امنیتی نگهداری کارت

  • شماره کارت، CVV و کد تأیید پیامکی را هرگز با کسی به اشتراک نگذارید.
  • موجودی اضافه را روی کارت نگه ندارید؛ فقط به اندازه نیاز شارژ کنید.
  • برای هر سرویس مهم، رمز عبور یکتا و در صورت امکان تأیید دومرحله‌ای فعال کنید.
  • از ثبت اطلاعات کارت روی سایت‌های ناشناس یا شبکه‌های عمومی خودداری کنید.
  • تراکنش‌ها را مرتب چک کنید و هر مورد مشکوک را فوراً به پشتیبانی اطلاع دهید.
نکته حقوقی و مالی: مقررات تحریمی، قوانین ارزی ایران و سیاست‌های صادرکنندگان کارت مرتب تغییر می‌کند و این مقاله جایگزین مشاوره حقوقی یا مالی نیست. پیش از باز کردن حساب خارجی یا انتقال مبلغ قابل‌توجه، شرایط خود را با یک مشاور حقوقی یا مالی آگاه بررسی کنید.

جمع‌بندی

گرفتن ویزا کارت برای ایرانیان در ۲۰۲۶ همچنان راه دارد، اما راهی است که باید با چشم باز رفت. برای خرید آنلاین ساده، کارت مجازی پیش‌پرداخت سریع‌ترین گزینه است؛ برای استفاده بلندمدت، حساب و کارت نقدی خارجی منطقی‌تر است؛ و اگر مقیم خارج هستید، کارت بانک محل اقامت شفاف‌ترین انتخاب است.

هر روشی را انتخاب کنید، سه اصل را فراموش نکنید: نوع دقیق کارت را کتبی بگیرید، هزینه کل را با سناریوی واقعی بسنجید، و با مبلغ کم شروع کنید. با تشدید تحریم‌ها در شهریور ۱۴۰۵، ارائه‌دهنده‌ای را ترجیح دهید که شفاف است، سابقه و پشتیبانی دارد و درباره ریسک‌ها صادقانه صحبت می‌کند.

سوالات متداول درباره گرفتن ویزا کارت برای ایرانیان

آیا ایرانیان می‌توانند ویزا کارت یا مسترکارت بگیرند؟
بله، ولی مستقیم و از بانک‌های آمریکایی یا اروپایی معمولاً نه. رایج‌ترین راه‌ها کارت پیش‌پرداخت از واسطه‌ها، حساب بانکی در کشور ثالث مثل ترکیه یا کارت کشور محل اقامت است. هر مسیر شرایط و ریسک خودش را دارد.
ویزا کارت بهتر است یا مسترکارت؟
هر دو شبکه جهانی‌اند و در بیشتر سایت‌ها پذیرفته می‌شوند. فرق اصلی را نه نام شبکه، بلکه صادرکننده، نوع کارت (اعتباری، نقدی، پیش‌پرداخت) و پذیرش سایت مقصد تعیین می‌کند. اگر سرویس شما فقط یکی از این دو را می‌پذیرد، قبل از خرید همین را چک کنید.
آیا ایرانیان می‌توانند کارت اعتباری (Credit Card) واقعی بگیرند؟
معمولاً فقط اگر در کشور صادرکننده اقامت و سابقه مالی داشته باشند. بیشتر چیزی که در بازار «کارت اعتباری خارجی» نامیده می‌شود، در واقع کارت پیش‌پرداخت است و بدهی یا اعتبار ندارد.
ویزا و مسترکارت خارجی داخل ایران کار می‌کند؟
خیر. به‌خاطر تحریم‌ها، کارت‌های بین‌المللی روی کارت‌خوان و خودپرداز ایران پذیرفته نمی‌شوند. مسافران خارجی باید از روش‌های محلی مثل کارت مخصوص گردشگر یا پول نقد استفاده کنند.
برای باز کردن حساب در ترکیه چه مدارکی لازم است؟
معمولاً پاسپورت معتبر، شماره مالیاتی ترکیه، مدرک محل سکونت و شماره تلفن ترکیه. بانک ممکن است درباره منبع پول و هدف حساب هم سؤال کند. شرایط هر بانک و حتی هر شعبه متفاوت است، بنابراین قبل از سفر با شعبه هماهنگ کنید.
کارت مجازی قابل شارژ مجدد است؟
بستگی به محصول دارد. بسیاری از کارت‌های مجازی یک‌بار مصرف یا با محدودیت شارژ هستند. اگر برای اشتراک ماهانه یا پرداخت‌های تکراری می‌خواهید، پیش از خرید صراحتاً قابلیت شارژ و پذیرش تمدید خودکار را بپرسید.
اگر کارتم مسدود شد چه کنم؟
ابتدا با پشتیبانی ارائه‌دهنده تماس بگیرید و علت مسدودی و تکلیف موجودی را بپرسید. مدارک خرید و احراز هویت را نگه دارید. برای همین است که پیش از خرید باید سیاست بازگشت وجه و مسدودی را بدانید.

آخرین آگهی های ثبت شده کاربران

نوع تراکنش مقدار واحد پول نوع انتقال اعتبار کشور توضیحات تاریخ ثبت عملیات

نظرات بسته شده است.

مطالب اخیر

1 2 3 … 11
در حال بارگذاری...