دریافت حواله درهم از امارات: نکات مهم و روش‌ها در سال ۱۴۰۵

راهنمای دریافت حواله درهم از امارات در ۱۴۰۵

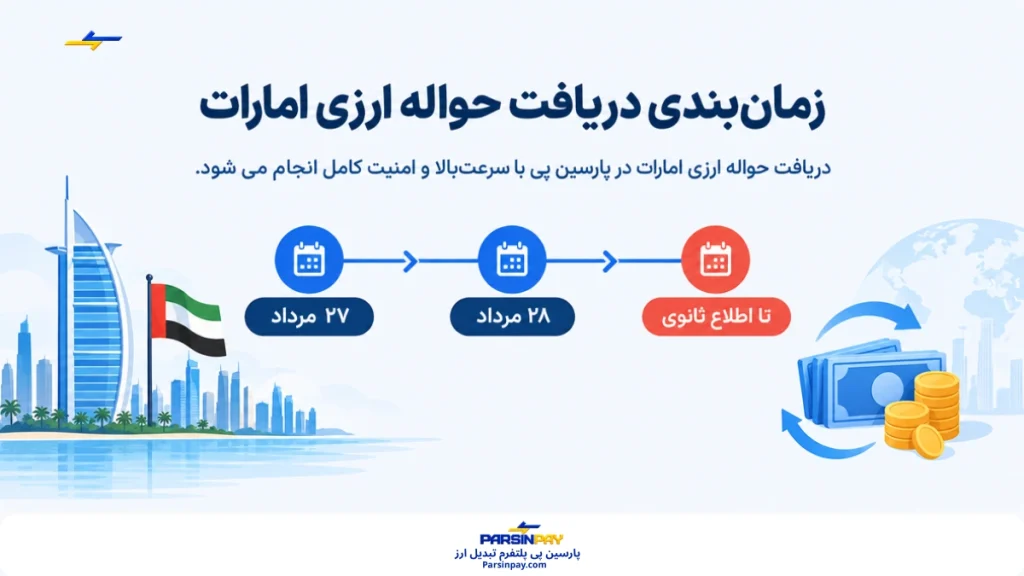
اگر به‌دنبال دریافت حواله درهم از امارات هستید، اول باید یک واقعیت را بدانید: شرایط ۱۴۰۵ با سال‌های قبل فرق دارد. وزارت خارجه امارات در ۲۷ مرداد ۱۴۰۵ (۱۸ اوت ۲۰۲۶) اعلام کرد که تمام مبادلات تجاری و تراکنش‌های مالی با ایران تا اطلاع ثانوی متوقف شده است. تا زمان به‌روزرسانی این مقاله (۱۱ آبان ۱۴۰۵) هم گزارشی از لغو رسمی این تصمیم پیدا نکردیم.

یعنی قبل از هر اقدامی باید وضعیت روز مسیر را بررسی کنید و پولی را فقط به‌خاطر وعده‌ی «حواله فوری و بدون محدودیت» جابه‌جا نکنید. در این راهنمای عملی توضیح می‌دهیم حواله درهم چطور کار می‌کند، روش‌های رایج کدام‌اند و هرکدام چه ریسکی دارند، چه مدارکی برای انتقال پول از امارات به ایران و بالعکس لازم است، هزینه واقعی را چطور حساب کنید و چطور از کلاهبرداری دور بمانید.

درباره این راهنما: تهیه‌شده توسط تیم محتوای پارسین‌پی — زمان انتشار: 11 آبان 1405
پاسخ کوتاه
  • از ۲۷ مرداد ۱۴۰۵ امارات اعلام کرده تراکنش‌های مالی با ایران «تا اطلاع ثانوی» متوقف است؛ پس مسیرهای قبلی دیگر قابل‌اتکا نیستند.
  • انتقال مستقیم بانکی (سوئیفت) از بانک‌های اماراتی به حساب ایرانی حتی پیش از این هم عملاً ممکن نبود.
  • نرخ، کارمزد و مدارک را مکتوب بگیرید و هویت طرف مقابل را بررسی کنید.
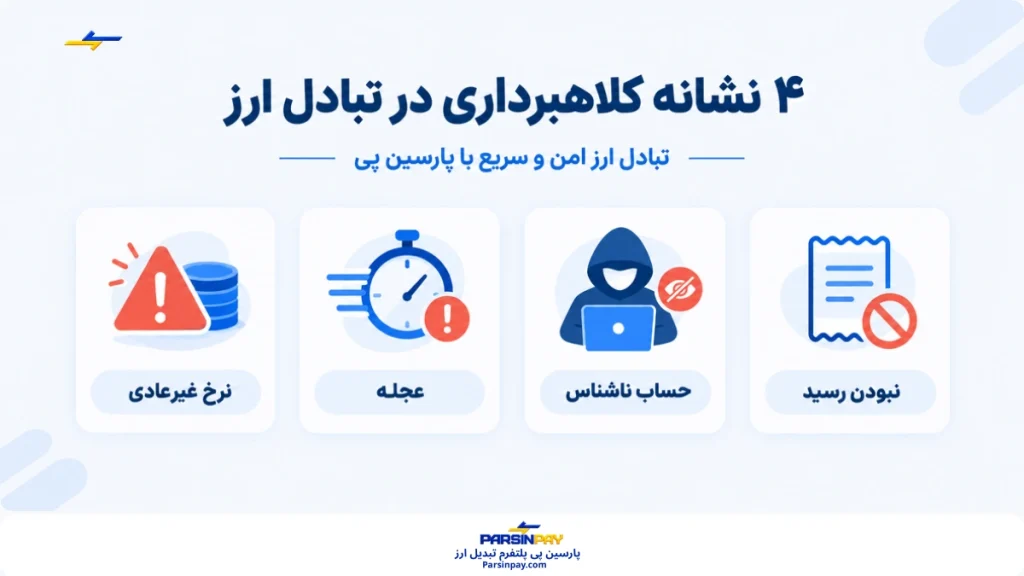
  • نرخ بهتر از بازار، فشار برای پرداخت سریع و نبودن رسید، سه نشانه‌ی اصلی کلاهبرداری‌اند.

حواله درهم چیست و چطور کار می‌کند؟

حواله درهم یعنی انتقال ارزش پولی به واحد درهم امارات (AED) بین دو نقطه، بدون اینکه لزوماً اسکناس جابه‌جا شود. فرستنده درهم را به یک صرافی یا مؤسسه‌ی مالی می‌دهد. شریک آن مؤسسه در کشور مقصد معادل آن را به گیرنده می‌پردازد. طلب و بدهی دو طرف هم بعداً بین خودشان تسویه می‌شود.

به‌گزارش The National، صرافی‌ها برای ارسال پول به کشور مقصد به بانک‌هایی نیاز دارند که با آن‌ها رابطه کاری داشته باشند. هزینه این واسطه‌ها و سود خود صرافی، یا به‌شکل کارمزد جداگانه گرفته می‌شود یا داخل نرخ تبدیل پنهان است. به همین دلیل مقایسه‌ی «نرخ نهایی» از مقایسه‌ی «کارمزد» مهم‌تر است.

یک نکته‌ی ساده اما مفید: درهم از سال ۱۹۹۷ با نرخ رسمی ۳٫۶۷۲۵ درهم به ازای هر دلار به دلار آمریکا وصل است. پس قیمت درهم در بازار ایران تقریباً همان حرکت قیمت دلار را دنبال می‌کند و برای پیش‌بینی نرخ حواله لازم نیست نوسان درهم در امارات را رصد کنید.

وضعیت دریافت حواله درهم از امارات در ۱۴۰۵

برای اینکه تصویر دقیقی داشته باشید، مهم‌ترین رویدادهای امسال را به ترتیب زمان مرور می‌کنیم:

  • پیش‌زمینه: به‌دلیل تحریم‌های بین‌المللی، بانک‌های اماراتی عملاً امکان ارسال مستقیم ارز به حساب‌های بانکی ایران را نداشتند. بخش بزرگی از حواله‌ها از مسیر صرافی‌ها و شبکه‌های واسطه‌ای انجام می‌شد.
  • ۲۷ مرداد ۱۴۰۵ (۱۸ اوت ۲۰۲۶): وزارت خارجه امارات در بیانیه‌ای اعلام کرد همه‌ی مبادلات تجاری و تراکنش‌های مالی با ایران تا اطلاع ثانوی متوقف شده است. دلیل اعلام‌شده، تشدید تنش‌های منطقه‌ای بود.
  • پایان مرداد ۱۴۰۵: بر اساس بررسی HKTDC، تا ۳۱ اوت ۲۰۲۶ دستورالعمل اجرایی دقیقی درباره استثناها، قراردادهای قبلی یا تراکنش‌های بشردوستانه منتشر نشده بود.
  • اول مهر ۱۴۰۵ (۲۳ سپتامبر ۲۰۲۶): بانک مرکزی امارات شعب بانک ملی ایران در این کشور را از انجام هر تراکنش مالی از و به ایران منع کرد. دلیل رسمی، تخلف از قوانین مقابله با پولشویی و تأمین مالی تروریسم بود.

علاوه بر این، بانک مرکزی امارات در سال‌های اخیر صرافی‌هایی را به‌دلیل نقض قوانین مبارزه با پولشویی جریمه کرده است. طبق گزارش‌ها، صرافی‌های مجاز باید در سامانه goAML ثبت‌نام کنند و تراکنش‌های مشکوک را گزارش دهند. نتیجه‌ی عملی این است که صرافی‌ها با مشتریانی که سابقه‌ی ایران دارند محتاط‌تر برخورد می‌کنند.

خط زمان تعلیق مبادلات مالی امارات و ایران در ۱۴۰۵
یک نکته‌ی صریح: این مقاله راهی برای دور زدن محدودیت‌ها یا مقررات هیچ کشوری آموزش نمی‌دهد. هدف ما این است که بدانید چه چیزی تغییر کرده و چطور تصمیم آگاهانه بگیرید.
مسیر معمول حواله درهم؛ از امارات تا گیرنده ۱. فرستنده پرداخت درهم در امارات ۲. صرافی مجاز احراز هویت و بررسی انطباق ۳. تسویه طلب و بدهی دو طرف تسویه می‌شود ۴. شریک در مقصد پرداخت ریالی یا ارزی ۵. گیرنده دریافت وجه و رسید پرداخت نقطه فشار در ۱۴۰۵ (مراحل ۲ تا ۴) تعلیق تراکنش‌های مالی امارات با ایران از ۲۷ مرداد ۱۴۰۵ و سخت‌گیری بانک مرکزی امارات؛ هر حلقه مختل شود، کل مسیر متوقف می‌شود منبع: بیانیه وزارت خارجه امارات (۱۸ اوت ۲۰۲۶) و اطلاعیه بانک مرکزی امارات (۲۳ سپتامبر ۲۰۲۶)
مقایسه نرخ حواله، اسکناس و بازار آزاد درهم

روش‌های رایج دریافت حواله درهم و ریسک هرکدام

جدول زیر روش‌هایی را که معمولاً درباره‌ی دریافت حواله درهم از امارات شنیده می‌شود، کنار هم می‌گذارد. این جدول وضعیت کلی هر روش را نشان می‌دهد و توصیه‌ی استفاده نیست. برای تصویر کلی‌تر از مسیرهای دیگر، راهنمای انتقال پول از خارج به ایران را هم ببینید.

روش سازوکار مزیت ریسک و وضعیت ۱۴۰۵
صرافی دارای مجوز فرستنده درهم را به صرافی مجاز می‌دهد و شریک مقصد پرداخت می‌کند رسید و ثبت رسمی تراکنش مستقیماً تحت‌تأثیر تعلیق اعلام‌شده و سخت‌گیری‌های انطباق
حواله بانکی (سوئیفت) انتقال بین دو حساب بانکی از طریق بانک‌های واسطه ردپای رسمی و شفاف به‌دلیل تحریم‌ها در عمل مسدود است؛ شعب بانک ملی در امارات هم ممنوع شده‌اند
پلتفرم یا شرکت واسطه ارزی شرکت وجه را از فرستنده می‌گیرد و معادل را از شبکه خود پرداخت می‌کند سرعت و پشتیبانی اعتبار، مجوز و سابقه شرکت باید جداگانه بررسی شود؛ همان محدودیت‌ها اعمال می‌شود
ارز دیجیتال (مثل تتر) خرید در مبدأ، انتقال به کیف پول گیرنده و فروش در مقصد سرعت بالا نوسان قیمت، کلاهبرداری، برگشت‌ناپذیر بودن تراکنش و حساسیت نهادهای نظارتی
حواله دستی یا حمل نقدی سپردن وجه به آشنا یا مسافر ساده به‌نظر می‌رسد بدون ضمانت، ریسک امنیتی و گمرکی بالا؛ توصیه نمی‌شود

درباره ارز دیجیتال یک نکته‌ی مهم وجود دارد. نهادهای نظارتی اروپایی (ESMA) در یک راهنمای رسمی تأکید می‌کنند که سرعت، ناشناس بودن و برگشت‌ناپذیری تراکنش‌های رمزارزی، آن‌ها را به هدف اصلی کلاهبرداران تبدیل کرده است. اگر وجهی اشتباهی یا فریب‌خورده ارسال شود، معمولاً راهی برای بازگرداندن آن نیست.

معامله مستقیم پارسین‌پی؛ وقتی طرف حساب شما خود پلتفرم است

در بیشتر روش‌هایی که بالا گفتیم، سؤال اصلی این است: «طرف مقابل من دقیقاً کیست؟» در مدل P2P، پلتفرم فقط واسطه است و سفارش شما باید با سفارش یک کاربر دیگر جفت شود. اگر آن کاربر دیر جواب بدهد یا منصرف شود، کار شما هم متوقف می‌ماند.

پارسین‌پی برای همین یک سرویس تازه به اسم معامله مستقیم راه انداخته است. در این روش خرید و فروش ارز مستقیماً با خود سایت انجام می‌شود، نه با یک کاربر ناشناس. یعنی لازم نیست منتظر پیدا شدن طرف مقابل بمانید و برای هر مرحله فقط با یک نهاد مشخص سروکار دارید.

معیار صرافی یا واسطه سنتی P2P معامله مستقیم پارسین‌پی
طرف حساب شما صرافی یا فرد واسطه کاربر دیگر خود پلتفرم
نیاز به جفت شدن سفارش معمولاً ندارد دارد ندارد
مرجع پیگیری مشکل متفاوت و گاهی نامشخص پلتفرم و کاربر مقابل پشتیبانی همان پلتفرم

چه زمانی معامله مستقیم برای حواله درهم منطقی است؟

  • وقتی ترجیح می‌دهید طرف قرارداد شما یک سایت مشخص باشد، نه چند کاربر مختلف.
  • وقتی برایتان مهم است سفارش بعد از ثبت، به جفت شدن با کاربر دیگر وابسته نباشد.
  • وقتی می‌خواهید رسید، شماره پیگیری و پشتیبانی را از یک مرجع بگیرید.

قبل از ثبت سفارش چه چیزی را بپرسید؟

  1. مسیر درهم امارات همین امروز فعال است یا نه.
  2. مبلغ خالصی که دریافت می‌کنید با احتساب همه هزینه‌ها چقدر است (مکتوب بگیرید).
  3. پرداخت فقط به حساب‌های رسمی خود پلتفرم انجام شود و هرگز به حساب شخصی ناشناس.
  4. رسید و شماره پیگیری را تا پایان کار نگه دارید.
نکته مهم: معامله مستقیم، قوانین و تعلیق‌های دولت امارات را تغییر نمی‌دهد. فعال بودن مسیر درهم به شرایط روز بستگی دارد؛ پیش از هر پرداخت، وضعیت را از پشتیبانی پارسین‌پی استعلام کنید.

مدارک لازم برای دریافت حواله درهم

مدارک دقیق به صرافی، مبلغ و هدف انتقال بستگی دارد و سقف واحدی برای همه وجود ندارد. هر مؤسسه بر اساس سیاست‌های انطباق خودش تصمیم می‌گیرد. اما معمولاً این موارد خواسته می‌شود:

برای اشخاص حقیقی

  • مدرک هویتی معتبر (پاسپورت، کارت ملی یا کارت اقامت، بسته به شرایط)
  • مشخصات کامل گیرنده، شامل نام دقیق و اطلاعات تماس
  • دلیل انتقال، مثل هزینه‌های خانوادگی، تحصیلی یا درمانی
  • برای مبالغ بالا، مدرک منبع وجه (Source of Funds)

برای شرکت‌ها و تجار

  • مدارک ثبت شرکت یا مجوز فعالیت
  • فاکتور رسمی یا پیش‌فاکتور و قرارداد خرید و فروش
  • اسناد حمل (مثل بارنامه) در صورت وجود کالا
  • اطلاعات مالک واقعی شرکت؛ طبق مقررات اماراتی، صرافی‌ها باید بدانند چه کسی واقعاً پشت یک تراکنش عمده است

پیش از هر پرداخت، فهرست مدارک را از خود صرافی یا مؤسسه بپرسید و آن را مکتوب بگیرید. کامل نبودن مدارک رایج‌ترین دلیل تأخیر است.

نرخ حواله درهم و هزینه واقعی دریافت

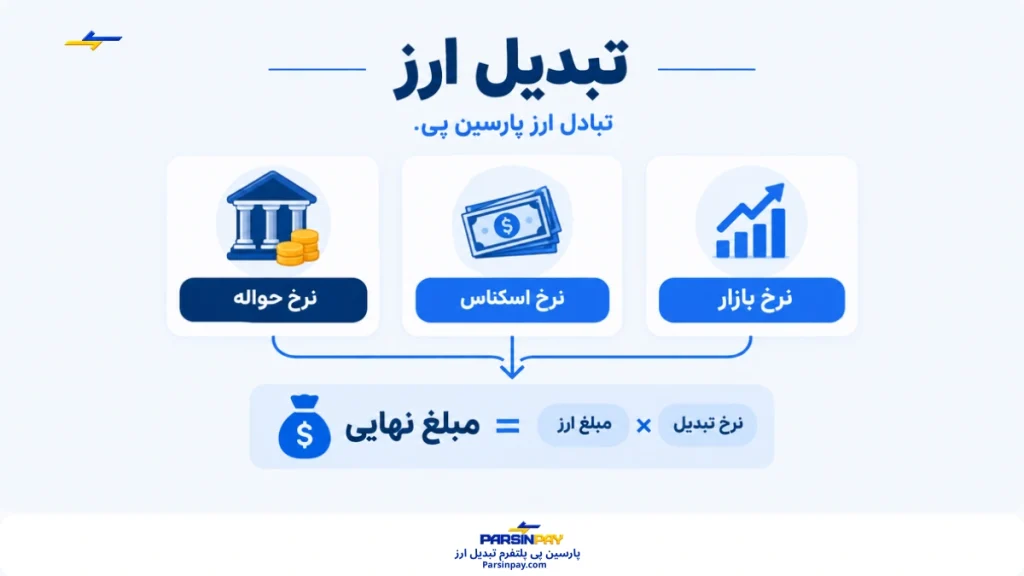
بسیاری از افراد فقط به کارمزد نگاه می‌کنند، در حالی که بخش بزرگ‌تر هزینه معمولاً در نرخ تبدیل پنهان است. برای مقایسه‌ی درست باید سه نرخ متفاوت را از هم جدا کنید:

  • نرخ حواله درهم: نرخی که برای انتقال ارزش، بدون جابه‌جایی اسکناس، اعلام می‌شود. مرکز مبادله ارز و طلای ایران هم نرخ حواله را روزانه منتشر می‌کند.
  • نرخ اسکناس: قیمت درهم نقدی و فیزیکی که معمولاً با نرخ حواله فرق دارد.
  • نرخ بازار آزاد: قیمتی که در معاملات روزمره بازار دیده می‌شود و ممکن است فاصله‌ی قابل‌توجهی با نرخ‌های رسمی داشته باشد.

برای نمونه، در روزهای ابتدای آبان ۱۴۰۵ گزارش‌های اقتصادی نشان می‌دادند نرخ حواله درهم در مرکز مبادله با نرخ درهم در بازار آزاد بیش از ۴۰ درصد فاصله دارد. به همین دلیل باید همیشه بپرسید «گیرنده دقیقاً با کدام نرخ و چه مبلغی را دریافت می‌کند؟» و جواب را مکتوب بگیرید. اعداد این بازار روزانه عوض می‌شود، پس همان روز استعلام کنید.

فرمول ساده محاسبه

مبلغ نهایی گیرنده = (مبلغ درهم × نرخ توافق‌شده) − کارمزد صرافی − هزینه‌های جانبی

هزینه‌های جانبی می‌تواند شامل کارمزد بانک واسطه، هزینه انتقال داخلی یا کارمزد شبکه (در انتقال رمزارزی) باشد. برای تبدیل سریع درهم به دلار هم کافی است مبلغ را بر ۳٫۶۷۲۵ تقسیم کنید. مثلاً ۱۰٬۰۰۰ درهم تقریباً معادل ۲٬۷۲۳ دلار است.

برای اینکه بدانید «هزینه معمول» چقدر است، یک مرجع جهانی کمک می‌کند: به گفته بانک جهانی، میانگین هزینه ارسال پول در دنیا حدود ۶٫۶ درصد است، یعنی بیش از دو برابر هدف ۳ درصدی سازمان ملل (به نقل از Gulf News). اگر پیشنهادی بسیار ارزان‌تر از این بود، علت را بپرسید.

چک‌لیست ۵ مرحله‌ای قبل از پذیرش هر حواله درهم ۱ وضعیت روز مسیر را از منبع رسمی یا صرافی مجاز استعلام کنید ۲ هویت، مجوز و سابقه طرف مقابل را بررسی کنید ۳ نرخ و کارمزد نهایی را قبل از پرداخت مکتوب بگیرید ۴ رمز، کد تأیید و عبارت بازیابی کیف پول را به هیچ‌کس ندهید ۵ رسید و شماره پیگیری را تا پایان کار نگه دارید

نکات ویژه مسافران و تجار

مسیر امارات سال‌هاست برای دو گروه پرتردد بوده است: مسافران و تجار. نیاز این دو گروه با هم فرق دارد.

اگر برای سفر یا هزینه‌های شخصی ارز می‌خواهید

برای مبالغ کوچک سفر معمولاً به حواله نیازی نیست. ارز نقد یا روش‌های ساده‌تر کافی است. اما اگر درهم نقد می‌خرید، فقط از مراکز مجاز و معتبر خرید کنید. شعارهای «کارمزد صفر» را جدی نگیرید، چون اغلب هزینه در اختلاف نرخ خرید و فروش پنهان می‌شود. سقف مجاز حمل ارز نقد و الزام اظهار آن به قوانین گمرکی روز بستگی دارد. منابع مختلف رقم‌های متفاوتی ذکر می‌کنند، پس پیش از سفر مستقیماً از گمرک استعلام بگیرید.

اگر تاجر یا فعال تجاری هستید

در حواله‌های تجاری مدارک مهم‌ترند: فاکتور، قرارداد، اسناد حمل و اطلاعات کامل طرف معامله. نکته‌ی مهم‌تر اینکه تعلیق اعلام‌شده در ۱۴۰۵ صراحتاً «تجارت و تراکنش مالی» را با هم شامل می‌شود. پیش از پرداخت یا امضای قرارداد جدید، وضعیت قراردادهای قبلی و استثناهای احتمالی را از مشاور حقوقی یا بازرگانی بپرسید. مبلغ بالا بدون مشاوره‌ی درست، بیشترین ریسک را دارد.

شناخت کلاهبراری در تبادل ارز

نکات امنیتی و نشانه‌های کلاهبرداری

هر وقت شرایط بازار سخت می‌شود، فروشندگان وعده‌های جذاب هم زیاد می‌شوند. این نشانه‌ها را جدی بگیرید:

  • نرخ غیرعادی خوب: نرخی که از بازار پیدا و مشخص بهتر است، معمولاً یک جای کار می‌لنگد.
  • فشار برای عجله: «فقط تا امشب» یا «ظرفیت تمام می‌شود» یعنی بهتر است صبر کنید.
  • پرداخت به حساب شخصی ناشناس: پول را فقط به حساب یا کیف پولی بفرستید که هویت صاحب آن را بررسی کرده‌اید.
  • نبودن رسید یا قرارداد: بدون مدرک مکتوب، پیگیری تقریباً ناممکن است.
  • درخواست عبارت بازیابی کیف پول: هیچ سرویس معتبری این عبارت را نمی‌خواهد. بانک‌های ایرانی هم درباره‌ی سوءاستفاده از این روش هشدار داده‌اند.
  • پیام و لینک ناشناس: فقط از طریق کانال رسمی هر مؤسسه با آن ارتباط بگیرید.

اگر قربانی شدید، سریع به بانک یا مؤسسه‌ی مربوط اطلاع بدهید و مدارک (رسید، پیام‌ها، شماره حساب) را نگه دارید.

اشتباهات رایج در دریافت حواله درهم

  1. مقایسه‌ی فقط کارمزد، بدون مقایسه‌ی نرخ نهایی که گیرنده دریافت می‌کند
  2. خلط نرخ حواله، اسکناس و بازار آزاد
  3. اعتماد به کانال‌ها و صفحات ناشناس شبکه‌های اجتماعی
  4. نادیده گرفتن تعلیق ۱۴۰۵ و بر اساس تجربه‌ی سال‌های قبل تصمیم گرفتن
  5. پرداخت قبل از گرفتن رسید و شماره پیگیری

اگر فرستنده در کشور دیگری هم حساب یا اقامت دارد و مسیر درهم فعال نیست، شاید بتوان از مسیر همان کشور اقدام کرد. قوانین هر کشور فرق می‌کند و باید جداگانه بررسی شود. برای نمونه می‌توانید راهنمای انتقال پول از آلمان به ایران، انتقال پول از کانادا به ایران یا انتقال پول از ترکیه به ایران از طریق بانک ملت را بخوانید.

هشدار حقوقی و مالی: این مقاله جنبه‌ی آموزشی دارد و مشاوره‌ی حقوقی یا مالی نیست. مقررات ارزی، تحریم‌ها و تصمیم‌های رسمی ممکن است هر لحظه تغییر کنند. نرخ‌ها و شرایط را قبل از هر اقدام مستقیماً استعلام کنید و برای مبالغ بالا از مشاور حقوقی یا مالی کمک بگیرید.

جمع‌بندی

دریافت حواله درهم از امارات در ۱۴۰۵ دیگر یک کار روتین نیست. تعلیق تراکنش‌های مالی امارات با ایران از ۲۷ مرداد و سخت‌گیری بانک مرکزی این کشور، مسیرهای قبلی را نامطمئن کرده است. پس سه کار را همیشه انجام دهید: وضعیت روز را استعلام کنید، نرخ و کارمزد نهایی را مکتوب بگیرید و هویت طرف مقابل را بررسی کنید.

هر پیشنهادی که بی‌خطر، بدون محدودیت و ارزان‌تر از بازار به‌نظر برسد، احتمالاً یا ناقص است یا خطرناک. با احتیاط تصمیم بگیرید و برای مبالغ بزرگ حتماً مشورت تخصصی بگیرید.

سوالات متداول درباره دریافت حواله درهم از امارات

آیا الان می‌شود حواله درهم از امارات دریافت کرد؟
اطلاعات رسمی نشان می‌دهد امارات از ۲۷ مرداد ۱۴۰۵ همه‌ی تراکنش‌های مالی با ایران را «تا اطلاع ثانوی» متوقف کرده و تا زمان بازبینی این مقاله لغو رسمی آن را ندیدیم. پس قبل از هر اقدامی وضعیت روز را از منبع رسمی یا مؤسسه‌ی مجاز بپرسید و فقط بر اساس تجربه‌ی سال‌های قبل تصمیم نگیرید.
آیا بانک‌های امارات مستقیم به حساب بانکی ایران درهم واریز می‌کنند؟
خیر. به‌دلیل تحریم‌های بین‌المللی این مسیر عملاً بسته بود و حالا هم بانک مرکزی امارات شعب بانک ملی ایران در این کشور را از تراکنش از و به ایران منع کرده است.
نرخ حواله درهم چطور تعیین می‌شود؟
درهم با نرخ ۳٫۶۷۲۵ به دلار وصل است، پس نرخ تومانی آن عملاً از قیمت دلار در بازار ایران تبعیت می‌کند. مرکز مبادله ارز و طلای ایران هم نرخ حواله را روزانه اعلام می‌کند. نرخ نهایی هر صرافی ممکن است با آن تفاوت داشته باشد، پس همان روز استعلام کنید.
تفاوت نرخ حواله درهم با نرخ اسکناس چیست؟
نرخ حواله برای انتقال ارزش بدون جابه‌جایی اسکناس است و نرخ اسکناس برای درهم نقد. این دو معمولاً یکسان نیستند و هرکدام را باید جداگانه بپرسید.
چه مدارکی برای دریافت حواله لازم است؟
معمولاً مدرک هویتی، مشخصات کامل گیرنده و دلیل انتقال لازم است. برای مبالغ بالا و تجارت، مدرک منبع وجه، فاکتور، قرارداد و اسناد حمل هم خواسته می‌شود. فهرست دقیق را از خود مؤسسه بپرسید.
زمان رسیدن حواله چقدر است؟
در شرایط عادی بسته به روش، از چند دقیقه تا چند روز کاری متغیر است. تعطیلات، بررسی‌های انطباق و محدودیت‌های جاری می‌تواند زمان را طولانی‌تر کند. هیچ زمانی را بدون تأیید مکتوب قطعی ندانید.
معامله مستقیم پارسین‌پی با P2P چه فرقی دارد؟
در P2P سفارش شما باید با کاربر دیگری جفت شود، اما در معامله مستقیم طرف حساب شما خود پارسین‌پی است. همین باعث می‌شود نیازی به انتظار برای پیدا شدن طرف مقابل نباشد و پیگیری از یک مرجع انجام شود. فعال بودن مسیر درهم را هم همان روز از پشتیبانی بپرسید.
آیا ارز دیجیتال برای دریافت حواله درهم امن است؟
ریسک دارد. تراکنش‌های رمزارزی برگشت‌ناپذیرند، قیمت نوسان می‌کند و کلاهبرداری در این حوزه رایج است. اگر از این روش استفاده می‌کنید، فقط با سرویس‌های معتبر کار کنید و هرگز عبارت بازیابی کیف پول را نگویید.
چطور بفهمم یک پیشنهاد حواله کلاهبرداری است؟
نرخ بهتر از بازار، فشار برای عجله، نبودن رسید و درخواست پرداخت به حساب ناشناس چهار نشانه‌ی اصلی هستند. اگر هر کدام را دیدید، متوقف شوید و هویت طرف مقابل را مستقل بررسی کنید.

آخرین آگهی های ثبت شده کاربران

نوع تراکنش مقدار واحد پول نوع انتقال اعتبار کشور توضیحات تاریخ ثبت عملیات

مطالب اخیر

صرافی انتقال پول: بهترین خدمات ارزی با پارسین پی انتقال پول بین‌المللی یکی از نیازهای اساسی برای افرادی است که قصد انجام مبادلات مالی از کشورهایی مختلف را دارند. اگر شما هم به دنبال یک صرافی معتبر و امن برای ارسال و دریافت پول هستید، پارسین پی به عنوان بهترین صرافی برای انجام خدمات ارزی و حواله‌های مالی بین‌المللی، گزینه‌ای بی‌نظیر برای شماست.

صرافی انتقال پول

صرافی انتقال پول: بهترین خدمات ارزی کشورهای اروپایی برای ارسال پول بین‌المللی انتقال پول از آلمان انتقال پول از اتریش...

مشاهده بیشتر
در حال بارگذاری...