انتقال پول به خارج از کشور از طریق بانک امکان پذیر است؟ انتقال پول از آلمان انتقال پول از اتریش...
کشور موردنظر خود را انتخاب کنید و اطلاعات انتقال پول، خرید و فروش ارز و روشهای پرداخت را مشاهده کنید.
دریافت حقوق دلاری از شرکت خارجی در سه قدم اصلی انجام میشود: اول قراردادی که نوع همکاری شما را روشن کند، دوم یک مسیر پرداخت که هم کارفرما بتواند از آن استفاده کند و هم شما به پولتان برسید، و سوم رعایت تکلیف مالیاتی و ارزی. اگر هر کدام از این سه قدم را سرسری بگیرید، ممکن است حقوق دلاریتان دیر برسد، با کارمزد بالا کم شود یا حتی مسدود شود.
این مقاله برای کسانی نوشته شده که پیشنهاد کار دورکاری از یک شرکت خارجی گرفتهاند یا همین حالا مشغول کارند و میخواهند بدانند حقوقشان را چطور، با چه هزینهای و با چه ریسکی بگیرند. اطلاعات این راهنما در مهر ۱۴۰۵ جمعآوری شده است؛ چون قوانین ارزی، شرایط تحریم و سیاست پلتفرمها زود عوض میشود، پیش از اقدام حتماً وضعیت روز را دوباره چک کنید.
وقتی یک شرکت خارجی شما را برای کار از راه دور استخدام میکند، معمولاً یکی از سه مدل زیر بین شما و شرکت برقرار میشود. این انتخاب فقط یک تعریف حقوقی نیست؛ تعیین میکند چه کسی مالیات را کسر میکند، پول از چه مسیری میآید و اگر اختلافی پیش بیاید به کدام قانون رجوع میکنید.
یک نکته مهم هم این است که برچسب قرارداد جای واقعیت کار را نمیگیرد. اگر شما تماموقت، با ساعت و ابزار تعیینشده و فقط برای یک شرکت کار کنید، آن شرکت از نظر بسیاری از نظامهای حقوقی در واقع شما را مثل کارمند به کار گرفته؛ حتی اگر قرارداد «پیمانکاری» نوشته باشد. این موضوع اغلب برای خود شرکت دردسر میسازد و برای شما هم میتواند ابهام در حقوق و مزایا ایجاد کند.
بیشتر بخوانید: نقد کردن درآمد فریلنسری از آپورک، فایور و فریلنسر به حساب ایرانی
بیشتر مشکلات پرداخت از همان ابتدا و در قرارداد شروع میشود. قبل از اولین ساعت کار این موارد را روشن کنید:
در بازار دورکاری، ماجرای شرکتهای جعلی هم کم نیست. اگر پیش از شروع از شما خواستند پولی بپردازید، هزینه «تجهیزات» واریز کنید یا اطلاعات کامل بانکی و مدارک هویتیتان را فقط از طریق پیامرسان بفرستید، بدون بررسی بیشتر جلو نروید.
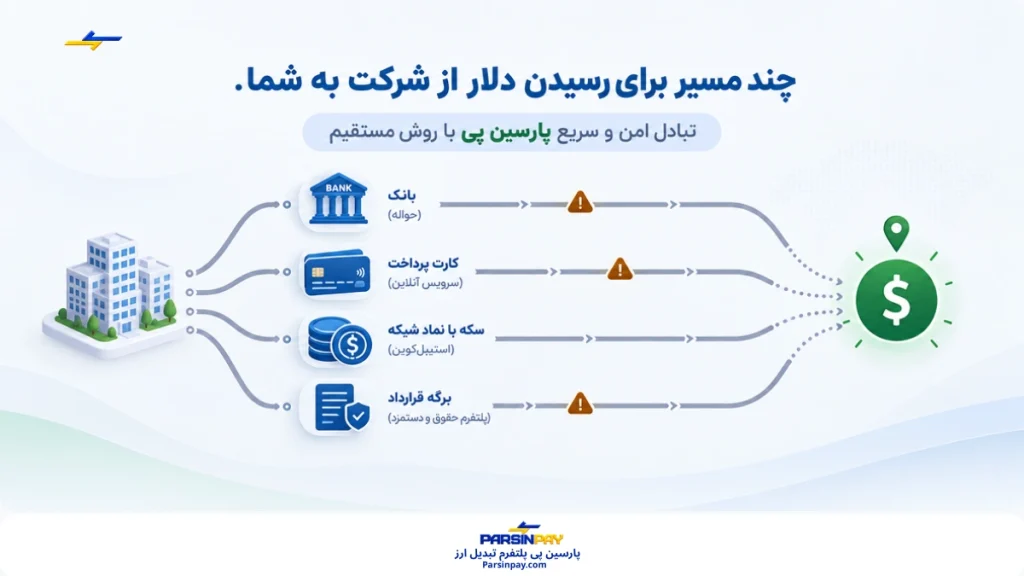
شرکتها معمولاً از یکی از چند کانال زیر پول میفرستند. هر کانال بسته به کشور محل زندگی شما، سیاست شرکت و شرایط تحریمی ممکن است در دسترس باشد یا نباشد.
سنتیترین روش انتقال پول از خارج به ایران است. شرکت از حساب بانکی خودش به حساب شما حواله میکند. در کشورهایی که بانکهایشان به شبکه جهانی متصل است، این روش ساده و قابلاتکاست. اما برای ایران بهدلیل محدودیتهای بانکی که ناشی از تحریمهاست، بانکهای خارجی معمولاً از همکاری با بانکهای ایرانی پرهیز میکنند تا جریمه نشوند؛ بنابراین حواله مستقیم به حساب ایرانی در عمل برای بیشتر شرکتها ممکن نیست.
بیشتر بخوانید: راهنمای انتقال پول از پی پال به حساب بانکی ایران با کارمزد پایین
برخی دورکارها که اقامت یا تابعیت قانونی کشور دیگری دارند، حقوق را به حساب بانکی همان کشور میگیرند. این مسیر از نظر پرداخت سادهتر است، اما وقتی اقامت یا هویت شما در آن کشور واقعاً وجود نداشته باشد، افتتاح حساب با اطلاعات نادرست نقض قوانین بانک و پلتفرم است و میتواند به مسدود شدن حساب و حتی از دست رفتن پول منجر شود. پیشنهاد میشود فقط اگر شرایط قانونی دارید، از این مسیر استفاده کنید.
بیشتر بخوانید: همه چیز درباره حساب بانکی بین المللی + نحوه افتتاح حساب
این سرویسها اجازه میدهند دلار دریافت کنید و بعد منتقل یا تبدیلش کنید. تحلیلهای صنعتی نشان میدهد Wise برای بسیاری از جفتارزها کارمزد کلی نیم تا دو درصد دارد و Payoneer هم بین فریلنسرها در بازارهای نوظهور طرفدار دارد. اما بسیاری از این سرویسها بهصراحت اعلام میکنند در ایران خدمات نمیدهند؛ PayPal یکی از آشناترین نمونههاست. اگر در ایران زندگی میکنید، باید پیش از هر کاری وضعیت همان سرویس را از منبع رسمی خودش بررسی کنید و با اینکه مثلاً یک سایت واسطه میگوید «حساب وریفایشده» میسازد، قانع نشوید. حساب ساختهشده با مدارک یا آدرس دیگران در صورت شناسایی مسدود میشود و فرایند بازیابی آن بسیار سخت است.
بیشتر بخوانید: ارسال پول به ایران از طریق پی پال (PayPal) با سایت پارسین پی
پلتفرمهایی که کارفرما با آنها قرارداد دارد (مثل سرویسهای مدیریت پیمانکار یا EOR) معمولاً خودشان در چند کشور پرداخت را رسیدگی میکنند. اگر شرکت شما از چنین سرویسی استفاده میکند، فهرست کشورهای پشتیبانیشده آن را بپرسید. دسترسی برای ایران در بیشتر موارد محدود است و باید از شرکت بپرسید.
شرکتهایی که دورکارهای کشورهای تحت تحریم دارند، گاهی ترجیح میدهند حقوق را به صورت استیبلکوین بپردازند. این روش سریع و کمکارمزد است، ولی ریسکهای جدی دارد: ارزش ریالی تتر در صرافیهای داخلی دقیقاً برابر دلار آزاد نیست و اختلاف قیمت خرید و فروش و کارمزد برداشت را باید حساب کنید، آدرسهای کیف پول ممکن است بهخاطر تحریمها مسدود شوند، و نگهداری مقدار زیاد در حساب صرافی (چه ایرانی چه خارجی) توصیه نمیشود. بهتر است هر بار فقط به اندازه نیاز تبدیل کنید و شبکه انتقال را با دقت انتخاب کنید تا پول به آدرس اشتباه نرود.
در ایران سایتهایی هستند که درآمد ارزی را دریافت میکنند و معادل ریالیاش را به حساب شما میریزند. این مسیر معمولاً از چند ریسک خالی نیست: نرخ تبدیل ممکن است از بازار پایینتر باشد، کارمزد پنهان داشته باشد، یا اصلاً سرویس قابلاعتمادی نباشد. اگر از چنین سرویسی استفاده میکنید، با مبلغ کم شروع کنید، رسید و سند تراکنش نگه دارید و نام و سابقه سرویس را بررسی کنید.
اگر میخواهید درآمد ارزیتان را به ریال تبدیل کنید، یکی از سادهترین مسیرها تبادل مستقیم بین کاربران است. در این مدل، ارز را به یک واسطه با نرخ ثابت نمیفروشید؛ خودتان آگهی فروش با نرخ دلخواه ثبت میکنید یا روی آگهی کاربران دیگر پیشنهاد میدهید و ارز مستقیماً بین طرفین معامله منتقل میشود.
این معامله در شش مرحله انجام میشود: ثبت آگهی، تأیید پیشنهاد، امانتگذاری ریال، انتقال ارز، تأیید دریافت و تکمیل معامله. چون ریال خریدار تا تأیید دریافت ارز بهصورت امانت نگهداری میشود، ریسک معامله با افراد ناشناس کمتر میشود.
برای کسانی که دنبال مسیر ساده، سریع و مستقیم برای تبدیل درآمد ارزی هستند، این روش یکی از گزینههای قابلتوجه است. فقط پیش از ثبت اولین آگهی، دو کار را انجام دهید: ارزهای قابل معامله را روی سایت ببینید (در فهرست سایت یورو، پوند، لیر ترکیه، دلار استرالیا، دلار کانادا و درهم امارات آمده است؛ اگر حقوق شما دلار آمریکاست، پشتیبانی سایت را برای وضعیت آن بپرسید) و اولین معامله را با مبلغ کم انجام دهید.
| روش | مزیت اصلی | ریسک یا محدودیت | مناسب برای |
|---|---|---|---|
| حواله بانکی SWIFT | ساده و رسمی | برای ایران بهدلیل محدودیتهای بانکی معمولاً ممکن نیست؛ کارمزد چندلایه | کسانی که حساب بانکی قانونی در کشور دارای ارتباط بانکی دارند |
| سرویسهای پرداخت آنلاین | کارمزد معمولاً شفافتر و رابط ساده | بسیاری از آنها در ایران خدمات نمیدهند؛ مسدود شدن حساب با مدارک نامعتبر | ساکنان کشورهای پشتیبانیشده |
| پلتفرم حقوق و دستمزد / EOR | قرارداد و پرداخت قانونی و منظم | دسترسی محدود؛ هزینه آن را شرکت میپردازد و ممکن است شرکت را منصرف کند | استخدام تماموقت در شرکتهای بزرگتر |
| استیبلکوین | سرعت بالا و کارمزد کم انتقال | اختلاف نرخ، مسدودی آدرس، نوسان و ریسک صرافی | پرداختهای کوچک و مکرر با مدیریت دقیق |
| واسطه نقد درآمد ارزی | دریافت ریالی در داخل ایران | نرخ نامناسب، کارمزد پنهان، خطر کلاهبرداری | وقتی مسیر مستقیمی وجود ندارد و باید با احتیاط رفت |
| تبادل مستقیم ارز پارسین پی | معامله مستقیم کمتر از دو ساعت | سرعت به نرخ پیشنهادی و واریز طرف مقابل بستگی دارد؛ ارزهای قابل معامله را پیش از شروع بررسی کنید | تبدیل سریع درآمد ارزی به ریال بدون واسطه ثابت |
* این جدول یک مرور کلی است و تضمین نمیکند هر روش برای وضعیت شما قابلاستفاده باشد. شرایط در مهر ۱۴۰۵ بررسی شده و ممکن است تغییر کند؛ قبل از اقدام وضعیت هر سرویس را از منبع رسمی آن بپرسید.
برای کسانی که در ایران زندگی میکنند، تحریمها بزرگترین مانع عملیاند. اغلب شبکههای پرداخت بینالمللی به شهروندان ایرانی خدمات نمیدهند و سایت رسمی بعضی از آنها صراحتاً کشور را از فهرست خدماتشان حذف کرده است. در نتیجه حتی اگر شرکت خارجی با میل و رغبت بخواهد پول بفرستد، ممکن است ابزار پرداختش اجازه ندهد.
سه نکته را بهخاطر بسپارید:
دلاری بودن حقوق، از تکلیف مالیاتی شما کم نمیکند. بر اساس ماده ۸۸ قانون مالیاتهای مستقیم، کسی که از یک شخص مقیم خارج که در ایران شعبه یا نمایندگی ندارد حقوق میگیرد، خودش مکلف است مالیات متعلق را تا پایان ماه بعد از دریافت پرداخت کند و تا آخر تیرماه سال بعد اظهارنامه مالیاتی مربوط را به اداره امور مالیاتی محل سکونتش تحویل دهد. به زبان ساده، چون کارفرمای خارجی در ایران مالیات حقوق شما را کسر نمیکند، این وظیفه به خود شما میرسد.
چند نکته عملی:
اگر ساکن کشور دیگری هستید، تکلیف مالیاتی را بر اساس قانون همان کشور و قراردادهای احتمالی جلوگیری از مالیات مضاعف بین دو کشور بسنجید؛ این موضوع تفاوت چشمگیری با ایران دارد.
عدد قرارداد با پولی که واقعاً به دستتان میرسد فاصله دارد. این هزینهها را در نظر بگیرید:
بیشتر بخوانید: چطور یک صرافی یا پلتفرم قابلاعتماد برای تبادل ارز پیدا کنیم؟
یادآوری مهم: این مقاله اطلاعات عمومی ارائه میدهد و مشاوره حقوقی، مالیاتی یا مالی نیست. قوانین ارزی و مالیاتی، سیاست پلتفرمها و شرایط تحریم مدام تغییر میکند. پیش از هر اقدام مهم، وضعیت روز را از منابع رسمی بررسی کنید و در صورت نیاز با وکیل یا مشاور مالیاتی صحبت کنید. برای دور زدن قوانین یا استفاده از هویت دیگران برای ساخت حساب، توصیهای نمیشود.
دریافت حقوق دلاری از شرکت خارجی کار شدنی است، اما فقط وقتی که سه موضوع را از ابتدا جدی بگیرید: قراردادی که نوع همکاری و مسئول کارمزد را روشن کند، مسیر پرداختی که هم برای شرکت و هم برای شما واقعاً در دسترس باشد، و رعایت تکلیف مالیاتی و ارزی. با یک پرداخت آزمایشی شروع کنید، اسناد را مرتب نگه دارید، به وعدههای «بدون ریسک» اعتماد نکنید و داراییتان را روی یک مسیر متمرکز نکنید. با این برنامه، حقوق دلاری میتواند یک منبع درآمد پایدار باشد، نه یک سردرد ماهانه.
| نوع تراکنش | مقدار | واحد پول | نوع انتقال | اعتبار | کشور | توضیحات | تاریخ ثبت | عملیات |
|---|
مطالب اخیر
انتقال پول به خارج از کشور از طریق بانک امکان پذیر است؟ انتقال پول از آلمان انتقال پول از اتریش...
هزینه زندگی در کانادا 2025 {بررسی هزینه های ماهانه} انتقال پول از آلمان انتقال پول از اتریش انتقال پول از...
بررسی هزینه زندگی دانشجویی در آلمان 2025 انتقال پول از آلمان انتقال پول از اتریش انتقال پول از استرالیا انتقال...
مالیات انتقال پول به کانادا در 2025 + نحوه محاسبه انتقال پول از آلمان انتقال پول از اتریش انتقال پول...
همه چیز درباره حساب بانکی بین المللی + نحوه افتتاح حساب انتقال پول از آلمان انتقال پول از اتریش انتقال...
نقد کردن درآمد ارزی آنی و با کمترین کارمزد با پارسین پی انتقال پول از آلمان انتقال پول از اتریش...
دبیت کارت چیست؟ | چگونه Debit Card بگیریم؟ انتقال پول از آلمان انتقال پول از اتریش انتقال پول از استرالیا...
دلار فردایی چیست؟ | همه چیز درباره معاملات فردایی ارز انتقال پول از آلمان انتقال پول از اتریش انتقال پول...