تحریم بانکی انتقال پول ایران: وضعیت هر مسیر ارزی در ۱۴۰۵

مسیرهای انتقال پول از ایران؛ مسیرهای بسته، پرریسک و محدود در ۱۴۰۵

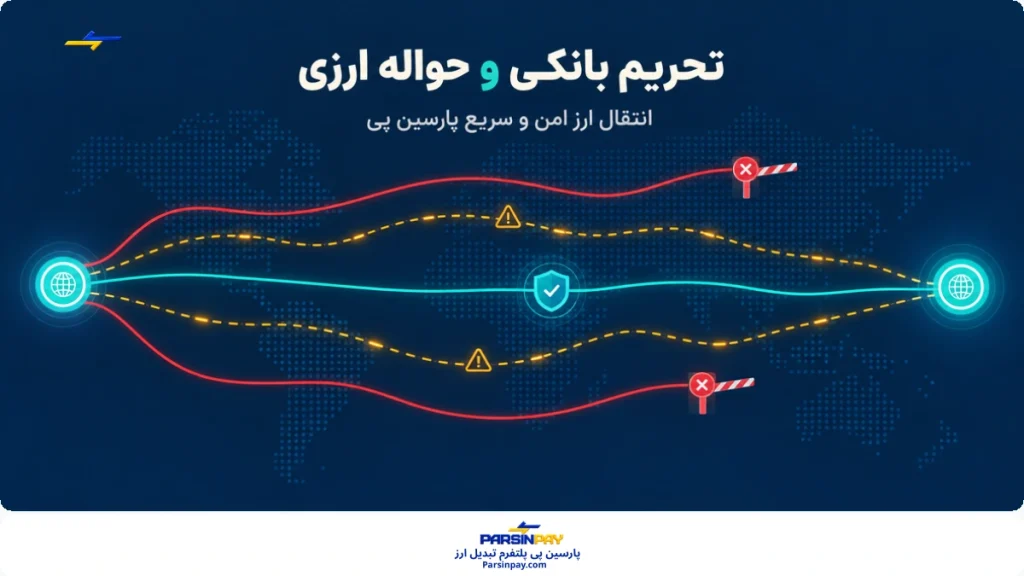
تحریم بانکی انتقال پول ایران در آبان ۱۴۰۵ یعنی هیچ مسیر بانکی مستقیمی (مثل حواله سوئیفت) برای انتقال پول از ایران یا به ایران باز نیست. مسیرهای غیررسمی هم بعد از توقف مبادلات مالی امارات با ایران (۲۷ مرداد ۱۴۰۵) و اقدامات تازه خزانه‌داری آمریکا، گران‌تر، کندتر و پرریسک‌تر شده‌اند. در ادامه، وضعیت هر مسیر را جدا بررسی می‌کنیم: حواله بانکی، کانال‌های رسمی داخلی، صرافی و حواله سنتی، ترکیه، سرویس‌های بین‌المللی، تتر و مدل نظیر به نظیر (P2P).

تهیه شده توسط تیم محتوای پارسین پی: ۸ آبان ۱۴۰۵ — این مقاله بر پایه اطلاعیه‌های رسمی (خزانه‌داری آمریکا، OFAC، FATF)، گزارش مؤسسه‌های حقوقی بین‌المللی و رسانه‌های ایرانی و خارجی نوشته شده است. شرایط تقریباً هفتگی تغییر می‌کند؛ پیش از هر انتقال، وضعیت روز را دوباره استعلام کنید. این متن مشاوره حقوقی یا مالی نیست.

خلاصه وضعیت مسیرها در یک نگاه

این جدول وضعیت هر مسیر را بر اساس اطلاعات منتشرشده تا ۸ آبان ۱۴۰۵ جمع‌بندی می‌کند. توضیح کامل هر ردیف در بخش‌های بعدی آمده است.

مسیر وضعیت مهم‌ترین ریسک یا نکته
حواله بانکی / سوئیفت عملاً بسته رد تراکنش، بلوکه شدن وجه، ریسک تحریم برای بانک خارجی
کانال‌های رسمی داخلی (ارز مسافرتی، دانشجویی، بازار ارز تجاری) فقط برای نیازهای مشخص سقف، شرایط و مدارک؛ امکان حواله برای عموم وجود ندارد
صرافی و حواله سنتی (به‌ویژه امارات) پرریسک و مختل توقف رسمی مبادلات امارات، تحریم صرافی‌ها و بانک‌های واسط
مسیر ترکیه محدود، زیر نظارت تحریم یک بانک ترکیه‌ای در شهریور ۱۴۰۵ و سخت‌گیری بانک‌ها
وسترن‌یونیون، پی‌پال، وایز و مشابه در دسترس نیست این سرویس‌ها طبق سیاست انطباق خود با ایران کار نمی‌کنند
تتر (USDT) و رمزارز ممکن، ولی ریسک مسدودسازی بالا فریز آدرس‌ها، سقف بانک مرکزی، تحریم صرافی‌های رمزارزی
مدل نظیر به نظیر (P2P) گزینه قابل بررسی، نه بدون ریسک طرف مقابل ناشناس، کلاهبرداری رسید جعلی، ریسک حقوقی
معامله مستقیم پارسین‌پی (خرید و فروش ارز با هماهنگی پشتیبانی) ثبت درخواست همیشه فعال نرخ، کارمزد و زمان تسویه را پیش از معامله از پشتیبانی بگیرید

تحریم بانکی انتقال پول ایران در ۱۴۰۵ چرا سخت‌تر شد؟

محدودیت‌های مالی علیه ایران تازه نیستند، اما در یک سال گذشته چند لایه تازه روی هم نشسته است. بر اساس تحلیل‌های حقوقی منتشرشده، بازگشت تحریم‌های سازمان ملل (اسنپ‌بک) در پاییز ۱۴۰۴ به دوره‌ای از تحریم‌های محدود و هدفمند پایان داد. اتحادیه اروپا، بریتانیا و سوئیس هم محدودیت‌هایشان را دوباره فعال کردند. برای نمونه، در سوئیس انتقال پول به اشخاص ایرانی یا از آن‌ها حالا به آستانه‌ها و کنترل‌های چندلایه وابسته است و روابط بانکی میان بانک‌های سوئیسی و ایرانی تقریباً ممنوع شده است.

روی این زمینه، چند اتفاق مهم در ۱۴۰۵ وضعیت را سخت‌تر کرد. این نمودار مسیر زمانی آن‌ها را نشان می‌دهد:

پل بانکی قطع‌شده؛ نمادی از بسته‌شدن مسیر حواله مستقیم بانکی و سوئیفت
مسیر محدودیت‌های مالی؛ مهر ۱۴۰۴ تا مهر ۱۴۰۵ مهر ۱۴۰۴ بازگشت تحریم‌های سازمان ملل (اسنپ‌بک) و فعال‌شدن دوباره محدودیت‌های اروپایی اسفند ۱۴۰۴ آغاز جنگ منطقه‌ای (۹ اسفند) و تشدید فشار مالی بر ایران فروردین ۱۴۰۵ برخورد امارات با صرافی‌های مرتبط با ایران بازداشت و تعطیلی دفاتر، طبق گزارش‌ها اردیبهشت ۱۴۰۵ مسدودسازی ۳۴۴ میلیون دلار تتر در دو آدرس مرتبط با بانک مرکزی خرداد ۱۴۰۵ ایران همچنان در فهرست سیاه FATF نشست عمومی ۲۹ خرداد ۲۷ مرداد ۱۴۰۵ توقف همه مبادلات مالی امارات با ایران تا اطلاع ثانوی ۲ شهریور ۱۴۰۵ تعلیق مجوز حواله شخصی در آمریکا همراه با «عملیات انزوای اقتصادی» مهر ۱۴۰۵ تتر: حدود ۵۵۰ میلیون دلار مسدودشده جمع‌بندی اعلام‌شده برای سال ۲۰۲۶ منبع داده‌ها: OFAC، FATF، اطلاعیه تتر و گزارش‌های خبری

بررسی تک‌تک مسیرها در ۱۴۰۵

۱) حواله بانکی و سوئیفت

پاسخ روشن است: برای افراد عادی، حواله مستقیم بانک‌به‌بانک به ایران یا از ایران عملاً ممکن نیست. بانک‌های خارجی از ترس تحریم ثانویه با بانک‌های ایرانی همکاری نمی‌کنند و بانک‌های مهم ایران، از جمله ملی و سپه، در فهرست‌های تحریمی قرار دارند. FATF هم در بیانیه ژوئن ۲۰۲۶ (خرداد ۱۴۰۵) ایران را همچنان در فهرست سیاه نگه داشت؛ یعنی کشورها تشویق می‌شوند «اقدام متقابل مؤثر» در برابر ایران اعمال کنند. نتیجه عملی این است که حتی اگر یک بانک خارجی حساب شما را ببندد یا حواله‌ای را برگرداند، دلیل آن ریسک انطباقی خود بانک است، نه لزوماً اشتباه شما.

۲) کانال‌های رسمی داخلی: ارز مسافرتی، دانشجویی و بازار ارز تجاری

از اول بهمن ۱۴۰۳ سامانه نیما تعطیل شد و بازار ارز تجاری مرکز مبادله جای آن را گرفت. از ۱۲ آذر ۱۴۰۴ هم سامانه ارز مسافرتی مرکز مبادله شروع به کار کرد. طبق اطلاع‌رسانی رسمی، ارز مسافرتی فقط نقدی و در فرودگاه مبدأ تحویل می‌شود و امکان صدور حواله یا واریز ارزی با آن وجود ندارد. ارز دانشجویی هم مسیر جداگانه و شرایط مخصوص خودش را دارد (از جمله ثبت‌نام در سامانه مربوط و تأیید بانک عامل).

اگر مقصودتان فرستادن پول به یک حساب خارجی است، این کانال‌ها برای عموم راه‌حل نیستند؛ فقط برای نیازهای تعریف‌شده کاربرد دارند. شرایط و سقف‌ها هم مرتب تغییر می‌کند، پس همیشه از بانک عامل استعلام بگیرید.

۳) صرافی و حواله سنتی (به‌ویژه از مسیر امارات)

سال‌ها صرافی‌ها جای بانک‌ها را برای حواله ارزی گرفته بودند و امارات مهم‌ترین مرکز این شبکه بود. در ۱۴۰۵ سه اتفاق این مسیر را تغییر داد:

  • برخورد امنیتی و قضایی: بر اساس گزارش‌های رسانه‌ای، از اوایل فروردین ۱۴۰۵ امارات علیه صرافی‌ها و شبکه‌های مالی مرتبط با سپاه اقدام کرد و دفاتر چند صرافی تعطیل شد.
  • فشار بر بانک‌های واسط: خزانه‌داری آمریکا در ۶ شهریور ۱۴۰۵ (۲۸ اوت) شعب اماراتی بانک «بانک مصر» را به‌دلیل تسهیل جریان‌های مرتبط با شبکه‌های بانکی سایه‌ای ایران هدف قرار داد؛ طبق برآورد خزانه‌داری، حدود ۱٫۸ میلیارد دلار تراکنش مشکوک از این بانک عبور کرده بود. هم‌زمان مدیر شعبه دبی یکی از بانک‌های تحریم‌شده ایرانی در فهرست تحریم قرار گرفت.
  • توقف رسمی مبادلات: وزارت خارجه امارات در ۲۷ مرداد ۱۴۰۵ اعلام کرد همه مبادلات تجاری و تراکنش‌های مالی با ایران «تا اطلاع ثانوی» متوقف شده است. این اعلام جزئیات اجرایی یا استثنا نداشت.

پیام این رخدادها برای کاربر عادی روشن است: صرافی‌ای که مسیرش به امارات وابسته باشد، ممکن است دیر پاسخ بدهد، نرخش را ناگهانی تغییر بدهد یا اصلاً تراکنش را انجام ندهد. تجربه دی ۱۴۰۴ هم نشان داد با قطع اینترنت، نقل‌وانتقال صرافی‌ها میان ایران و بیرون تقریباً متوقف می‌شود. ریسک دیگر، ریسک طرف مقابل است: وقتی پول را به یک واسط می‌سپارید، تا لحظه رسیدن به گیرنده نهایی فقط به اعتبار همان واسط تکیه کرده‌اید.

۴) مسیر ترکیه

ترکیه سال‌ها گزینه جایگزین امارات بوده، اما در ۱۳ شهریور ۱۴۰۵ (۴ سپتامبر) آمریکا «گلدن گلوبال بانک» و دو زیرمجموعه‌اش را تحریم کرد و گفت این بانک برای کمک به شبکه بانکی سایه‌ای ایران در انتقال درآمد نفتی از چین به ترکیه ساخته شده است. سفیر آمریکا در ترکیه تأکید کرد این اقدام محدود بوده و قضاوتی درباره کل نظام مالی ترکیه نیست. با این حال، وقتی وزیر خزانه‌داری آمریکا از اقدام تقریباً هفتگی علیه بانک‌ها حرف می‌زند، بانک‌های ترکیه‌ای احتمالاً با هر تراکنش مرتبط با ایران محتاط‌تر می‌شوند و پذیرش حساب یا حواله سخت‌تر می‌شود.

۵) وسترن‌یونیون، پی‌پال، وایز و سرویس‌های مشابه

این سرویس‌ها به‌دلیل تحریم‌ها و سیاست انطباق داخلی‌شان با ایران کار نمی‌کنند؛ اگر سایتی ادعا کرد حساب پی‌پال یا وایز را «برای ایران» فعال می‌کند، به احتمال زیاد با ریسک بسته شدن حساب یا کلاهبرداری روبه‌رو هستید. درباره کیف‌پول‌ها و سرویس‌های پرداخت آنلاین قدیمی‌تر (مثل پرفکت‌مانی یا وب‌مانی) هم منابع متناقض‌اند و بسیاری از آموزش‌ها مربوط به سال‌های ۱۴۰۲ و ۲۰۲۵ هستند؛ هیچ‌کدام را بدون استعلام مستقیم و تازه، «تأییدشده برای ۱۴۰۵» فرض نکنید.

نکته مهم برای ایرانیان مقیم آمریکا: تا پیش از این، مقررات OFAC انتقال شخصی و غیرتجاری پول به خانواده را از طریق مؤسسات سپرده‌پذیر آمریکایی مجاز می‌دانست (مجوز عمومی ماده ۵۶۰٫۵۵۰). OFAC در ۲ شهریور ۱۴۰۵ این مجوز را به‌طور نامحدود تعلیق کرد و تا ۱۷ شهریور فقط تسویه تعهدات قبلی مجاز بود. بعد از آن، هر انتقال مشمول مجوز خاص OFAC است. اگر در آمریکا هستید، پیش از هر اقدام با یک وکیل تحریم‌ها مشورت کنید.

۶) تتر (USDT) و رمزارز

تتر یکی از پرکاربردترین ابزارها برای جابه‌جایی ارزش بدون شبکه بانکی بوده است، اما در ۱۴۰۵ چند ریسک جدی به آن اضافه شد:

  • مسدودسازی از سوی ناشر: شرکت تتر در ۶ مهر ۱۴۰۵ اعلام کرد در سال ۲۰۲۶ حدود ۵۵۰ میلیون دلار تتر در کیف‌پول‌هایی که مقام‌های آمریکایی آن‌ها را به بانک مرکزی ایران و شبکه‌های تحریمی مرتبط می‌دانند فریز شده است (از جمله ۳۴۴ میلیون در اردیبهشت و حدود ۱۳۰ میلیون در تیر). چون ناشر تتر کنترل قرارداد هوشمند را دارد، می‌تواند آدرس‌ها را غیرقابل‌انتقال کند.
  • تحریم بخش دارایی دیجیتال: در ۲ شهریور ۱۴۰۵ بخش «دارایی‌های دیجیتال» اقتصاد ایران به فهرست بخش‌هایی اضافه شد که فعالیت یا همکاری مهم با آن‌ها می‌تواند به تحریم ثانویه ختم شود. تحلیلگران حقوقی هشدار داده‌اند صرافی‌ها و نهادهای خارجی که با جریان‌های رمزارزی ایران سروکار دارند، حالا در معرض ریسک بیشتری‌اند.
  • سقف‌های داخلی: مصوبه ۵ مهر ۱۴۰۴ هیئت عالی بانک مرکزی، سقف خرید سالانه استیبل‌کوین را ۵ هزار دلار و سقف نگهداری در صرافی‌های داخلی را ۱۰ هزار دلار تعیین کرد. صرافی‌های رمزارزی هم گاهی محدودیت‌های موقت اعلام می‌کنند.

جمع‌بندی: رمزارز «جایگزین بانک» نیست و تحریم‌ناپذیر هم نیست. برای مبالغ کوچک و کوتاه‌مدت ممکن است کاربرد داشته باشد، اما نگه‌داشتن مبلغ بزرگ در آدرس‌هایی که با شبکه‌های تحریمی ردوبدل داشته‌اند، ریسک فریز دارد.

صرافی سنتی یا P2P؟ مقایسه شفافیت نرخ، سرعت و کارمزد

مدل نظیر به نظیر چطور کار می‌کند؟

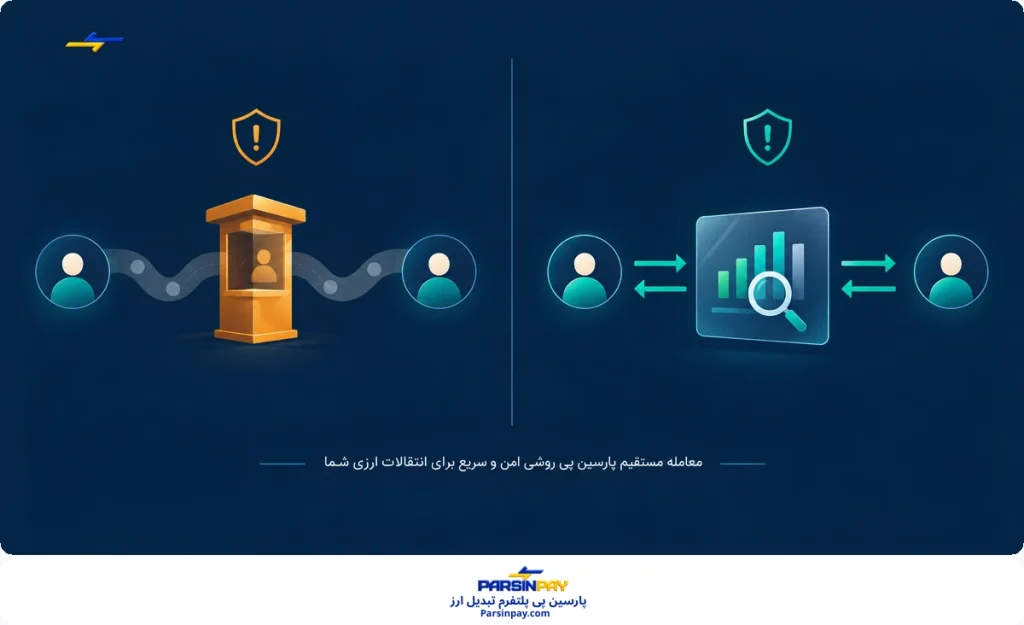
در مدل P2P (نظیر به نظیر)، پلتفرم دو درخواست مقابل را به هم وصل می‌کند: کسی در ایران که می‌خواهد پولش به خارج برسد و کسی در خارج که ارز دارد و در ایران ریال لازم دارد. فرستنده ریال را به حساب همتای مقابل در ایران می‌دهد و همتا ارز را از حساب خودش به گیرنده در خارج می‌فرستد. یعنی «پول مرز را رد نمی‌کند» و تسویه به‌صورت دو پرداخت داخلی در دو کشور انجام می‌شود. سرویس‌هایی مثل پارسین‌پی و پی‌جیب خود را به‌عنوان نمونه‌هایی از این رویکرد معرفی می‌کنند؛ جزئیات نرخ، کارمزد و زمان تسویه هر سرویس را از خود آن‌ها و در لحظه استعلام کنید، چون این اعداد دائم تغییر می‌کنند و ما آن‌ها را مستقل راستی‌آزمایی نکرده‌ایم.

صرافی و حواله سنتی فرستنده در ایران پرداخت ریال صرافی یا واسطه تعیین نرخ و کارمزد کارگزار یا شبکه خارجی حواله و تسویه گیرنده در خارج دریافت ارز نرخ نهایی را واسطه اعلام می‌کند و مسیر پول معمولاً برای مشتری دیده نمی‌شود مدل نظیر به نظیر (P2P) فرستنده در ایران ریال به همتای داخلی پلتفرم تطبیق دو درخواست مقابل همتای مقابل ارز در خارج، نیازمند ریال گیرنده در خارج ارز از حساب همتا نرخ از تطبیق دو درخواست می‌آید؛ شفافیت به نمایش نرخ و کارمزد در پلتفرم بستگی دارد در هر دو مدل، ریسک تحریم، قانون و کلاهبرداری صفر نمی‌شود P2P فقط شکل تسویه را عوض می‌کند، نه قوانین تحریمی کشور محل زندگی شما را طرح مفهومی؛ جزئیات هر سرویس ممکن است متفاوت باشد

روش معامله مستقیم پارسین‌ پی چطور کار می‌کند؟

یکی از روش‌هایی که برای خرید و فروش ارز بین ایران و خارج مطرح است، «معامله مستقیم» در پارسین‌ پی است. بر اساس صفحه ثبت درخواست این روش در سایت پارسین‌ پی، معامله با ثبت یک درخواست شروع می‌شود و ادامه کار با هماهنگی تیم پشتیبانی انجام می‌شود. مراحل ثبت درخواست به این شکل است:

  1. ثبت اطلاعات تماس: نام و نام خانوادگی، ایمیل و شماره واتس‌اپ. شماره واتس‌اپ الزامی است، چون پشتیبانی بعد از ثبت درخواست از همین مسیر تماس می‌گیرد.
  2. انتخاب کشور و نوع ارز: گزینه‌های موجود در فرم یورو، دلار کانادا، لیر، دلار استرالیا، درهم امارات و تتر (USDT) هستند.
  3. انتخاب نوع معامله: یا «خرید ارز» و دریافت آن در حساب خارج از کشور، یا «فروش ارز» و دریافت ریال در حساب ایران.
  4. ثبت مقدار و اطلاعات حساب: مقدار ارز، نام بانک، شماره شبا (IBAN)، نام صاحب حساب و توضیحات. کد BIC یا SWIFT فقط برای حساب‌های ارزی است و اختیاری است.
  5. تأیید و انتظار برای تماس: بعد از ثبت درخواست، پیام تأیید نمایش داده می‌شود و کاربر باید منتظر تماس پشتیبانی در واتس‌اپ بماند.

چه چیزهایی را باید قبل از پرداخت بپرسید؟

  • نرخ دقیق ارز و اینکه نرخ چطور تعیین و تا چه زمانی ثابت می‌ماند.

  • کارمزد و هزینه‌های جانبی (صفحه فقط به بخش «کمیسیون خرید و فروش» در منوی سایت اشاره دارد؛ آن صفحه را جداگانه بخوانید).

  • حداقل و حداکثر مبلغ معامله.

  • زمان تسویه یا زمان تقریبی رسیدن پول.

  • مدارک احراز هویت مورد نیاز.

  • نحوه دقیق پرداخت شما: به چه حسابی و به نام چه کسی واریز می‌کنید.

  • شرایط، محدودیت‌ها و ریسک‌های معامله و راه پیگیری در صورت بروز مشکل.

پیش از ثبت درخواست، این نکات را رعایت کنید:

  • مبلغ آزمایشی: اولین معامله را با مبلغ کوچک انجام دهید و بعد از اطمینان، مبلغ را بالا ببرید.
  • تأیید کتبی شرایط: نرخ، کارمزد، مبلغ نهایی و زمان تسویه را پیش از پرداخت به‌صورت مکتوب (پیام یا ایمیل) بگیرید و نگه دارید.
  • مطابقت نام حساب: قبل از واریز، نام صاحب حساب مقصد را با اطلاعاتی که پشتیبانی داده مطابقت دهید.
  • تماس رسمی: چون ارتباط از طریق واتس‌اپ انجام می‌شود، مطمئن شوید با شماره‌ای صحبت می‌کنید که خود سایت اعلام کرده است. هرگز رمز بانکی، رمز دوم یا کد پیامکی را به کسی ندهید؛ فرم ثبت درخواست هم چنین اطلاعاتی نمی‌خواهد.
  • قوانین کشور محل زندگی شما: این روش هم مثل هر مسیر دیگر تابع قوانین تحریمی محل زندگی طرفین است. اگر در آمریکا، اروپا یا بریتانیا هستید، مقاله مربوط به مجوز حواله شخصی OFAC ، یعنی قانونی بودن حواله شخصی به ایران (راهنمای حقوقی ۱۴۰۵) را بخوانید و با وکیل مشورت کنید.

جدول مقایسه صرافی سنتی و P2P

این جدول معیارها را مقایسه می‌کند. عددی برای نرخ یا کارمزد نداده‌ایم، چون هر روز تغییر می‌کند؛ هدف این است که بدانید از هر مدل چه چیزی را باید بخواهید و چه چیزی را بررسی کنید.

معیار صرافی و حواله سنتی مدل P2P
شفافیت نرخ نرخ نهایی معمولاً شامل حاشیه سود است و باید آن را با نرخ بازار مقایسه کنید؛ اغلب فقط «عدد نهایی» را می‌گویند. اگر پلتفرم نرخ، کارمزد و مبلغ نهایی را پیش از تأیید نشان دهد، مقایسه آسان‌تر است. این «اگر» را باید خودتان بررسی کنید.
سرعت به کانال خارجی و ساعت کاری واسط بستگی دارد؛ با توقف مبادلات امارات و اختلال اینترنت ممکن است کند یا متوقف شود. به پیدا شدن همتای مقابل و تأیید هر دو طرف وابسته است؛ برای مبالغ کوچک معمولاً ساده‌تر، برای مبالغ بزرگ ممکن است زمان‌بر باشد.
کارمزد ترکیبی از کارمزد صریح و اختلاف نرخ خرید و فروش؛ بخشی از هزینه پنهان است. معمولاً کارمزد پلتفرم به‌علاوه اختلاف نرخ دو طرف؛ مهم است که هر دو جزء جداگانه نمایش داده شوند.
ریسک طرف مقابل اعتبار صرافی و کانال خارجی؛ پول را به یک واسط می‌سپارید. طرف مقابل ناشناس است؛ رسید جعلی و پرداخت ناقص از رایج‌ترین کلاهبرداری‌هاست، پس سازوکار حل اختلاف مهم است.
ریسک تحریم و قانون بالا؛ صرافی‌ها و بانک‌های واسط مستقیماً هدف اقدام‌های آمریکا بوده‌اند. صفر نیست؛ قوانین کشور محل زندگی طرفین، به‌ویژه برای ساکنان آمریکا، اروپا و بریتانیا، همچنان اعمال می‌شود.
مناسب برای کسی که صرافی معتبر و شناخته‌شده‌ای می‌شناسد و مسیر خارجی آن فعال است. کسی که ترجیح می‌دهد نرخ و هزینه را شفاف ببیند و می‌تواند مرحله‌به‌مرحله و با مبلغ آزمایشی شروع کند.
مقایسه شفافیت نرخ و مسیر پول در صرافی سنتی و مدل انتقال مانند مشابه (P2P)

بیشتر بخوانید: مقایسه صرافی سنتی و پلتفرم‌های P2P

چک‌لیست انتخاب هر سرویس (چه صرافی، چه P2P)

  • آیا نرخ، کارمزد و مبلغ نهایی قبل از پرداخت به‌صورت کامل و مکتوب نشان داده می‌شود؟
  • مرجع نرخ چیست و آیا می‌توانید آن را با بازار روز مقایسه کنید؟
  • پشتیبانی واقعی دارد (نه فقط یک شماره تلگرام) و تاریخچه شکایت‌های کاربران را می‌شود پیدا کرد؟
  • اگر مشکلی پیش بیاید، چه کسی مسئول است و روند پیگیری چیست؟
  • آیا از شما اطلاعات هویتی یا رمز بانکی می‌خواهد که برای این کار لازم نیست؟
  • می‌توانید با مبلغ کوچک شروع کنید و بعد از اطمینان، مبلغ را بالا ببرید؟
  • وضعیت حقوقی آن در کشور محل زندگی شما چیست؟

کدام مسیر برای چه موقعیتی؟

هیچ مسیری برای همه مناسب نیست. بر اساس موقعیت، این نکات را در نظر بگیرید:

  • دانشجو یا مسافر: ابتدا کانال‌های رسمی (ارز مسافرتی یا ارز دانشجویی) را بررسی کنید؛ این مسیرها از نظر قانونی ساده‌ترین‌اند، هرچند سقف و شرایط دارند.
  • خانواده‌ای که مبلغ ماهانه کوچک می‌فرستد: معیار اصلی باید شفافیت هزینه و اعتبار سرویس باشد؛ با مبلغ آزمایشی شروع کنید و رسیدها را نگه دارید.
  • تاجر یا فعال اقتصادی: مسیرهای تجاری در معرض بیشترین سخت‌گیری‌اند؛ پیش از هر قرارداد، با مشاور حقوقی و بانکی آشنا با تحریم‌ها صحبت کنید. اقدامات اخیر آمریکا مستقیماً صرافی‌ها، شرکت‌های واسط و بانک‌های کارگزار را هدف گرفته است.
  • ایرانی مقیم آمریکا یا اروپا: قوانین کشور محل زندگی شما اولویت دارد. در آمریکا مجوز عمومی حواله شخصی تعلیق شده است؛ پیش از هر اقدام با وکیل مشورت کنید.

نشانه‌های کلاهبرداری در انتقال پول

هرجا تحریم و محدودیت باشد، کلاهبردار هم هست. این علامت‌ها را جدی بگیرید:

  • وعده «بدون هیچ ریسک» یا «نرخ بسیار بهتر از بازار» که با واقعیت نمی‌خواند.
  • فشار برای پرداخت فوری، پیش از اینکه همه شرایط روشن شود.
  • درخواست رمز دوم، کد پیامکی یا اطلاعات ورود به اینترنت‌بانک.
  • فقط یک شماره شخصی برای تماس، بدون هیچ نشانی یا مجوز قابل بررسی.
  • در مدل P2P: ارسال «رسید» پرداخت بدون دیدن موجودی واقعی حساب. همیشه موجودی را در اپلیکیشن بانک خودتان تأیید کنید، نه از روی تصویر.
نکته حقوقی و مالی: قوانین تحریمی بسته به کشور محل زندگی، تابعیت و نوع تراکنش متفاوت است و می‌تواند بدون اطلاع قبلی تغییر کند. این مقاله اطلاعات عمومی است، نه مشاوره حقوقی، مالی یا سرمایه‌گذاری. پیش از هر انتقال مهم، با وکیل یا مشاور مالی آشنا به تحریم‌ها مشورت کنید و مسئولیت تصمیم نهایی با خود شماست.

جمع‌بندی

در آبان ۱۴۰۵، تحریم بانکی انتقال پول ایران یک مسیر اصلی را بسته و مسیرهای فرعی را هم ناپایدارتر کرده است: حواله مستقیم بانکی عملاً وجود ندارد، مسیر امارات به‌صورت رسمی متوقف شده، مجوز حواله شخصی آمریکا تعلیق شده و تتر با ریسک مسدودسازی همراه است. در این وضعیت، «بهترین مسیر» برای همه یکسان نیست؛ معیار انتخاب باید شفافیت نرخ و کارمزد، اعتبار سرویس، امکان شروع با مبلغ کوچک و قانونی بودن در کشور محل زندگی شما باشد. مدل P2P می‌تواند از نظر شفافیت و سازوکار تسویه گزینه‌ای قابل بررسی باشد، اما نه معافِ تحریم است و نه بدون ریسک. اگر تصمیم گرفتید از آن استفاده کنید، با چک‌لیست بالا سرویس را بسنجید و با مبلغ آزمایشی شروع کنید.

منابع اصلی:

    • اطلاعیه OFAC درباره تعلیق مجوزهای عمومی ایران (۲۴ اوت ۲۰۲۶) و شرح حقوقی مؤسسه Davis Polk درباره «عملیات انزوای اقتصادی» — ofac.treasury.gov
    • اطلاعیه‌های خزانه‌داری آمریکا و گزارش FinCEN درباره شعب اماراتی بانک مصر و تحریم بانک ترکیه‌ای (شهریور ۲۰۲۶)
    • بیانیه FATF و گزارش خزانه‌داری آمریکا از نشست ژوئن ۲۰۲۶
    • اعلام وزارت خارجه امارات (۱۸ اوت ۲۰۲۶) به‌نقل از خبرگزاری‌های AFP و بین‌المللی
    • اطلاعیه تتر درباره مسدودسازی ۵۵۰ میلیون دلار (۲۸ سپتامبر ۲۰۲۶) و گزارش Chainalysis

سوالات متداول درباره تحریم بانکی انتقال پول ایران

آیا الان می‌شود با سوئیفت به ایران یا از ایران پول فرستاد؟
برای افراد عادی، خیر. بانک‌های اصلی ایران تحریم هستند و بانک‌های خارجی از ترس تحریم ثانویه تراکنش را نمی‌پذیرند. حتی در کشورهایی مثل سوئیس، حالا انتقال پول با ایران تابع آستانه‌ها و کنترل‌های سختگیرانه است.
بعد از توقف مبادلات امارات، حواله درهم چه می‌شود؟
اعلام رسمی امارات (۲۷ مرداد ۱۴۰۵) توقف همه مبادلات مالی با ایران تا اطلاع ثانوی است. بنابراین هر سرویسی که مسیر خود را به امارات وابسته کرده، با ریسک تأخیر، رد تراکنش یا تغییر ناگهانی نرخ روبه‌رو است. ما نمی‌توانیم عملکرد غیررسمی هر شبکه را بررسی کنیم؛ توصیه می‌شود از هر سرویس بپرسید مسیر خارجی‌اش دقیقاً چیست.
آیا تتر هنوز گزینه مناسبی برای انتقال پول است؟
بله امکان‌پذیر است، اما با ریسک بالا. ناشر تتر می‌تواند آدرس‌ها را مسدود کند، آمریکا بخش دارایی دیجیتال ایران را در فهرست بخش‌های مشمول تحریم ثانویه گذاشته و بانک مرکزی هم سقف خرید و نگهداری تعیین کرده است. برای مبلغ بزرگ یا نگه‌داری بلندمدت توصیه نمی‌شود.
ایرانی‌های مقیم آمریکا هنوز می‌توانند قانونی برای خانواده پول بفرستند؟
مجوز عمومی که این کار را از طریق بانک‌های آمریکایی مجاز می‌کرد از ۲ شهریور ۱۴۰۵ به‌طور نامحدود تعلیق شده است. بعد از مهلت تسویه (۱۷ شهریور) هر انتقال مستلزم مجوز خاص از OFAC است. برای شرایط شخصی خود حتماً با یک وکیل متخصص تحریم‌ها مشورت کنید.
تفاوت صرافی سنتی و P2P چیست و آیا P2P از تحریم معاف است؟
در صرافی، یک واسط پول را می‌گیرد و حواله می‌کند؛ در P2P، پلتفرم دو درخواست مقابل را به هم وصل می‌کند و تسویه به‌صورت دو پرداخت داخلی انجام می‌شود. اما P2P از قوانین تحریمی معاف نیست و ریسک طرف مقابل و کلاهبرداری را هم از بین نمی‌برد.
کارمزد و نرخ حواله ارزی در ۱۴۰۵ چقدر است؟
عدد ثابتی وجود ندارد و شرایط مرتب تغییر می‌کند. به همین دلیل در این مقاله قیمت یا درصد نداده‌ایم. بهترین کار این است که از چند سرویس، نرخ و کارمزد نهایی را کتبی بگیرید و هم‌زمان با نرخ بازار مقایسه کنید.

آخرین آگهی های ثبت شده کاربران

نوع تراکنش مقدار واحد پول نوع انتقال اعتبار کشور توضیحات تاریخ ثبت عملیات

مطالب اخیر

در حال بارگذاری...